
Une fuite d’eau non détectée pendant trente jours coûte en moyenne 60 000 euros de réparations, contre 400 euros si elle est réparée le premier jour. Selon l’Insurance Information Institute, ce n’est pas la gravité initiale du sinistre qui vide votre compte en banque, mais le facteur temps. Les assureurs le savent parfaitement et c’est pour cette raison qu’ils considèrent une maison vacante non comme un bien immobile, mais comme un risque financier hors de contrôle. Je constate souvent que les propriétaires ignorent une clause dévastatrice de leur contrat d’assurance : après 30 ou 60 jours d’inoccupation, la couverture s’évapore pour le vol, le vandalisme et les dégâts des eaux. Nous allons voir ensemble comment sortir de cet angle mort statistique et pourquoi votre voisin est plus efficace qu’une caméra de surveillance ultra-moderne en 2026.
Pourquoi le contrat d’assurance s’effondre après 60 jours
La plupart des polices d’assurance habitation standard incluent une clause de vacance prolongée. Le seuil habituel est de 60 jours consécutifs, bien que certains assureurs réduisent ce délai à 30 jours seulement. Passé ce cap, votre protection contre le vandalisme, le bris de glace ou le vol disparaît totalement. Seuls l’incendie et les tempêtes restent généralement couverts, et encore, sous certaines conditions strictes.
Pourquoi une telle sévérité : L’explication tient en un concept simple que j’appelle la Stratégie des Sentinelles. Une présence humaine est un système de détection des risques gratuit et permanent. Sans personne pour remarquer une odeur de fumée ou le bruit d’une canalisation qui cède, un incident mineur se transforme en catastrophe totale. Les compagnies ne refusent pas votre adresse, elles refusent un cumul de signaux faibles qui annonce une sinistralité trop élevée.
Prenons l’exemple d’une amie partie deux semaines au ski à Lake Tahoe pendant une saison de pluies intenses. Une petite fuite de toiture, aggravée par le vent, a inondé sa cuisine et deux chambres. À son retour, sa maison était inhabitable. Ce qui aurait été une simple réparation d’après-midi pour un couvreur est devenu un chantier de rénovation d’un an car personne n’était là pour éponger les premières gouttes.
La distinction cruciale entre inoccupé et vacant
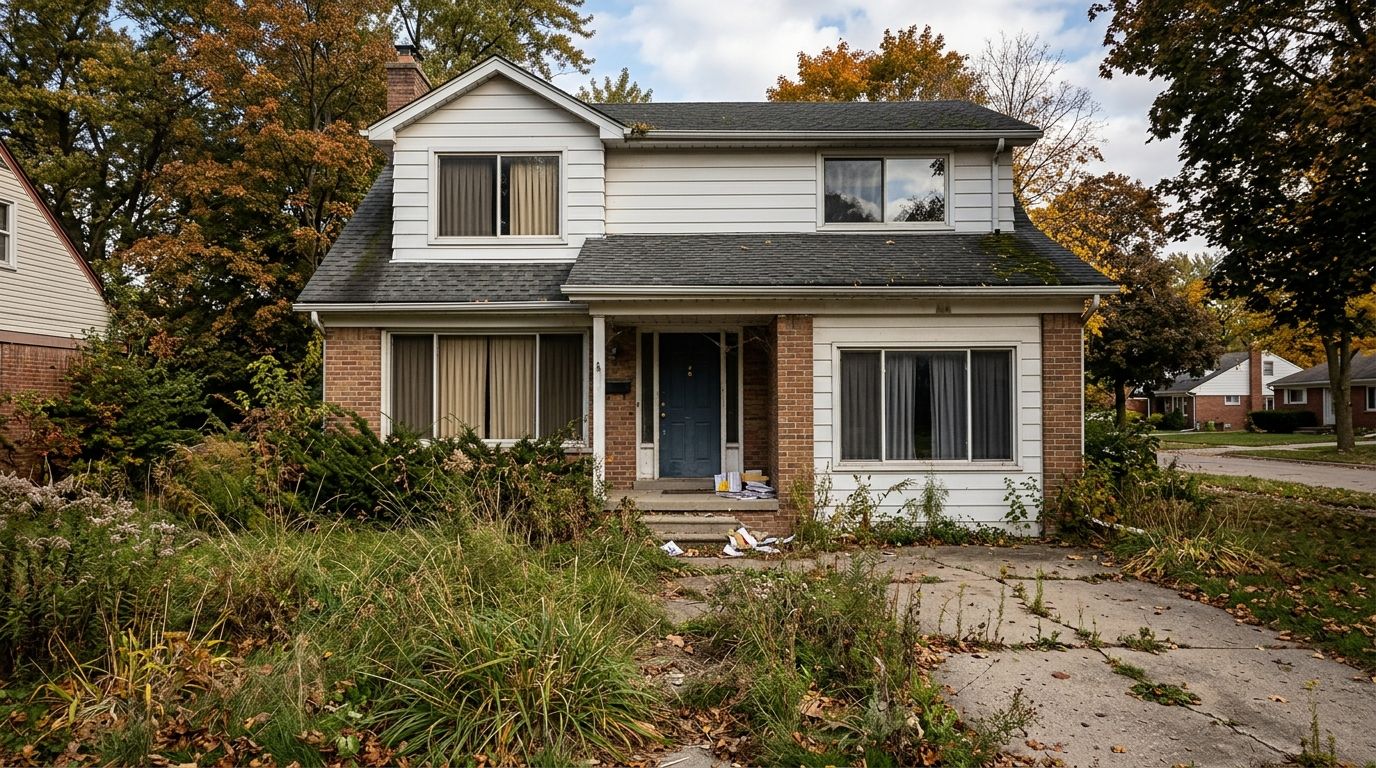
Nous faisons souvent l’erreur de confondre ces deux termes, mais pour votre assureur, la différence est radicale. Un logement inoccupé contient vos meubles et vous avez l’intention d’y revenir, comme lors de vacances. Un logement est considéré comme une maison vacante s’il est vide de meubles et d’occupants, souvent entre deux locataires ou lors d’une succession.
Cette distinction décide du paiement ou du refus de votre indemnisation. Je vous conseille de maintenir les services publics actifs et de laisser quelques meubles sur place pour rester dans la catégorie inoccupée le plus longtemps possible. C’est une nuance technique qui sauve des centaines de milliers d’euros en cas de sinistre majeur.
Le voisin : votre gestionnaire de risques gratuit
En 2026, nous avons remplacé le lien social par la technologie. Pourtant, une caméra Ring filme votre maison en haute définition pendant qu’elle brûle, mais elle ne peut pas appeler les pompiers de sa propre initiative si vous dormez à l’autre bout du monde. Une étude montre que seulement 26 % des citadins connaissent bien leurs voisins, alors que 68 % des gens affirment avoir reçu de l’aide de leur voisinage lors d’une urgence l’année passée.
Je vous suggère d’appliquer la méthode des quatre points cardinaux : échangez vos numéros avec les quatre voisins les plus proches. Ce réseau de surveillance mutuelle est le système de monitoring le plus fiable au monde. Une voisine m’a un jour alerté car une alarme incendie bippait dans mon garage depuis le samedi matin. Sans ce SMS, l’appareil aurait hurlé pendant une semaine, alertant d’éventuels cambrioleurs que la maison était sans défense.
Voici une liste d’actions immédiates pour protéger votre patrimoine :
- Confiez un double des clés à un voisin de confiance pour couper l’arrivée d’eau en 4 minutes plutôt qu’en 2 heures.
- Prévenez votre entourage direct de vos dates de déplacement, pas vos réseaux sociaux.
- Installez un système de coupure d’eau automatique avec détection de fuite piloté par smartphone.
- Rédigez une clause dans votre bail imposant aux locataires de signaler toute alarme défectueuse sous 24 heures.
Évaluation des garanties et alternatives financières
Si vous possédez votre maison sans crédit immobilier, l’assurance n’est légalement pas obligatoire, sauf en copropriété. Vous pourriez être tenté d’économiser la prime annuelle. Cependant, demandez-vous si vous avez la liquidité nécessaire pour reconstruire intégralement votre bien demain sans toucher à votre épargne retraite. Si la réponse est non, vous jouez avec votre actif le plus précieux.
Pour ceux qui cherchent un rendement immobilier sans gérer ces risques de vacance prolongée, des plateformes comme Fundrise permettent d’investir dans des portefeuilles diversifiés. C’est une solution pour générer des revenus passifs sans avoir à se soucier d’un refus de couverture ou de la gestion des sinistres sur une propriété physique vide.
| Type de Risque | Impact Maison Occupée | Impact Maison Vacante | Action Préventive |
|---|---|---|---|
| Fuite d’eau | Réparation mineure (400€) | Dégâts structurels (60 000€) | Vanne connectée |
| Vandalisme | Dissuasion naturelle | Dégradation majeure | Éclairage à détection |
| Incendie | Alerte immédiate | Perte totale du bien | Détecteurs connectés |
| Squat | Impossible | Procédure juridique longue | Visites régulières |
Pour optimiser votre protection, je recommande de revoir votre contrat tous les deux ans. L’inflation des coûts de construction signifie que votre couverture de 2021 est probablement insuffisante aujourd’hui. Optez toujours pour une indemnisation en valeur de reconstruction à neuf plutôt qu’en valeur réelle, surtout sur des bâtiments anciens. La sérénité financière a un prix, mais il est toujours inférieur au coût d’un sinistre non couvert.


