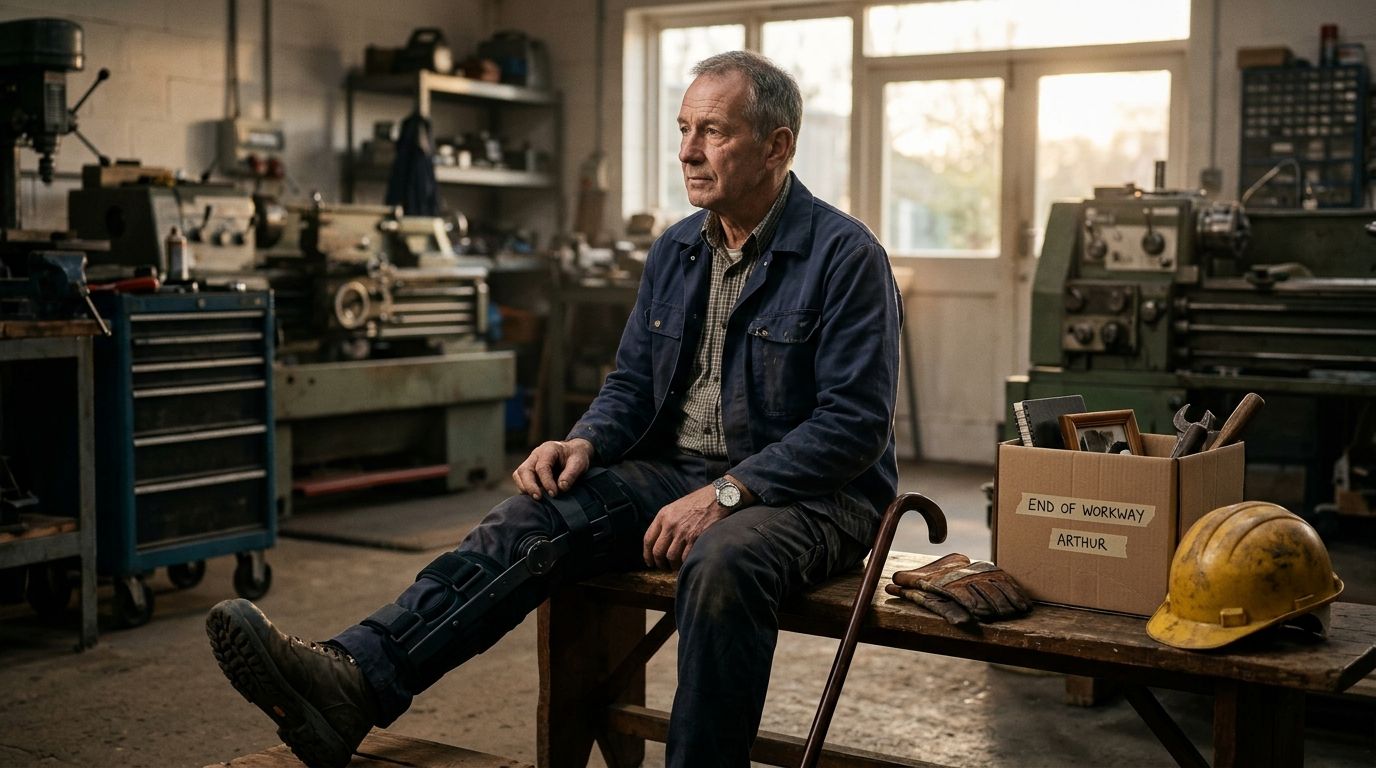
Environ un quart des jeunes de vingt ans subissent un arrêt de travail d’au moins un an avant l’âge légal de départ, selon les données de la sécurité sociale. La réalité d’une fin de carrière professionnelle précoce ressemble rarement à un accident spectaculaire. Les problèmes musculosquelettiques et les maladies chroniques brisent la santé bien avant l’âge prévu pour souffler. Ignorer cette fragilité biologique expose à une rupture brutale des revenus et des droits à la retraite.
Une simple douleur vertébrale ou une affection respiratoire chronique suffit pour bloquer toute activité. Les accidents de la vie quotidienne surpassent largement les traumatismes liés aux loisirs extrêmes dans les dossiers d’incapacité de travail. Face à ce risque sous-estimé, anticiper la transition vers une retraite anticipée devient une nécessité financière absolue pour préserver son foyer.
Comprendre l’impact réel des accidents de santé sur la carrière professionnelle
La perspective d’un arrêt prolongé perturbe durablement la trajectoire financière. Les chiffres démontrent que les affections du dos et des articulations représentent plus du tiers des arrêts de longue durée. Lorsqu’un problème physique survient, la chute des revenus intervient immédiatement, privant le foyer des ressources nécessaires pour honorer les charges fixes. Penser que les revenus vont progresser linéairement jusqu’à l’âge légal constitue une erreur stratégique majeure.
Les dispositifs réglementaires pour valider une pension de retraite
Le système français prévoit des mécanismes spécifiques pour compenser la perte des capacités physiques. Un travailleur confronté à un taux d’incapacité reconnu peut prétendre à un départ anticipé dès l’âge de cinquante-cinq ans sous certaines conditions. La validation des trimestres s’effectue selon des critères stricts liés au parcours médical et professionnel. Obtenir une pension de retraite dans ces circonstances demande de maîtriser les démarches administratives auprès des organismes compétents.
L’accès à ces dispositifs exige souvent un dossier validé par la maison départementale des personnes handicapées ou un médecin agréé. La reconnaissance de l’invalidité ouvre droit à des aménagements, mais les délais de traitement nécessitent une anticipation rigoureuse. Chaque régime de protection sociale applique ses propres barèmes pour évaluer la situation des assurés.
Sécuriser ses revenus face aux aléas de l’incapacité de travail
Pour parer à toute éventualité, la mise en place d’une stratégie financière robuste s’impose dès les premières années d’activité. Compter uniquement sur le régime général de sécurité sociale expose le foyer à une baisse drastique du niveau de vie. L’accompagnement social aide à identifier les manques dans la couverture assurantielle actuelle.
| Type de garantie | Délai de carence moyen | Niveau de remplacement |
|---|---|---|
| Arrêt court terme | 7 à 14 jours | 50% à 70% |
| Arrêt long terme | 90 jours | Environ 60% |
| Aide publique de base | Plusieurs mois | Faible / Forfaitaire |
Multiplier les sources de revenus pour neutraliser le risque
La diversification des sources de gains constitue le bouclier le plus efficace contre la perte d’autonomie financière. Développer des projets annexes qui ne dépendent pas de la condition physique garantit la continuité des rentrées d’argent. Un blog, une activité de formation en ligne ou des investissements passifs continuent de générer des profits même en cas d’alitement prolongé.
La constitution d’une épargne de précaution, couvrant au moins six à douze mois de dépenses courantes, absorbe le choc des premiers mois d’arrêt. Cette réserve financière sert de pont entre la vie active et la validation définitive des droits sociaux. Protéger sa famille implique de traiter la santé comme le premier capital productif du foyer.