Acheter plus grand que ses besoins réels ressemble souvent à la consécration d’une vie, pourtant, la réalité financière et logistique rattrape rapidement les propriétaires audacieux. En octobre 2023, une famille a fait le choix de s’installer dans une vaste propriété dépassant largement ses exigences quotidiennes. Trois ans plus tard, l’heure est aux comptes pour mesurer l’impact réel de cette acquisition sur le budget global. Posséder une maison trop grande génère des dynamiques particulières, oscillant entre le confort absolu d’un grand domaine et le vertige des opportunités financières manquées face à des placements boursiers performants.
L’investissement immobilier reste la pierre angulaire du patrimoine des ménages, mais l’arbitrage entre liquidités placées en bourse et immobilisation de capital interroge. Le S&P 500 a progressé de plus de 80 % depuis la transaction, illustrant le coût d’opportunité colossal de cette opération. Pourtant, la valeur d’usage l’emporte souvent sur la pure mathématique financière. Entretenir une telle surface implique des charges du logement spécifiques et une organisation millimétrée pour éviter les mauvaises surprises. La gestion de l’espace inutilisé demande de repenser son mode de vie tout en mesurant précisément l’entretien de la maison au fil des saisons.
Analyse financière d’un choix immobilier audacieux
Acquérir un bien au-delà de ses besoins immédiats modifie profondément la structure de l’épargne disponible. La tentation de viser un standing supérieur se heurte à la réalité des flux de trésorerie et à la rentabilité d’autres classes d’actifs. Les investisseurs ayant liquidé leurs actions pour financer les murs constatent un manque à gagner significatif, compensé en partie par la robustesse du marché local.
La question du coût d’entretien déjoue pourtant les pronostics habituels recommandant de provisionner 1 % de la valeur vénale chaque année. Une phase d’inspection rigoureuse avant l’achat permet d’amortir considérablement les dépenses imprévues. L’examen des postes de dépenses sur trois exercices démontre que la rigueur initiale protège durablement le budget familial.
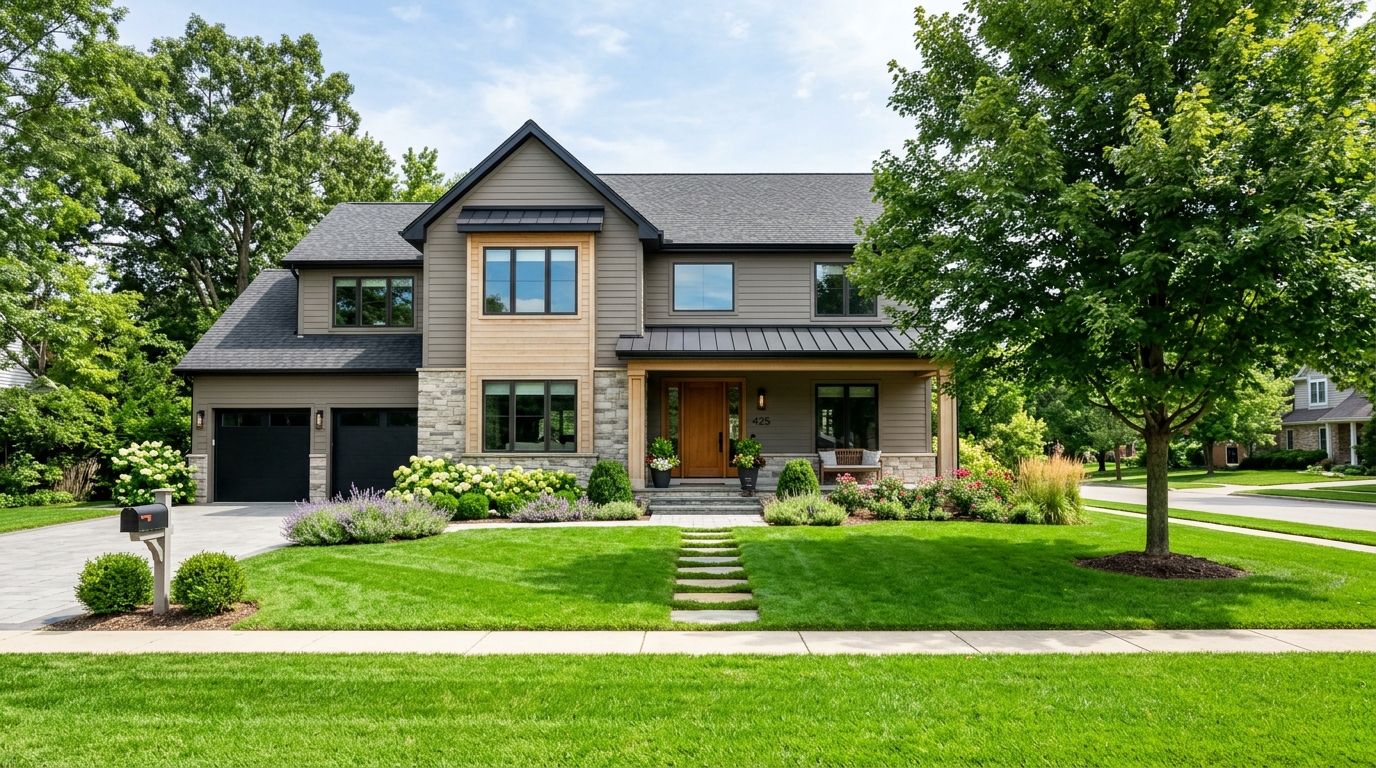
Le tableau suivant récapitule les dépenses réelles engagées pour l’entretien de la maison sur la période de référence :
| Poste de dépense | Nature de l’intervention | Montant total |
|---|---|---|
| Toiture et gouttières | Réfection partielle et vissage | 1 000 euros |
| Clôture en bois | Remplacement de six lames | 1 200 euros |
| Chauffe-eau | Remplacement du réservoir tampon | 500 euros |
| Électricité extérieure | Mise aux normes des prises | 500 euros |
| Jardinage | Sessions de nettoyage approfondi | 800 euros |
Gérer les besoins en espace et le quotidien
Le bilan après trois ans met en lumière des bénéfices inattendus sur le développement des enfants et la sérénité du foyer. Disposer de mètres carrés superflus offre un terrain de jeu sécurisé, indispensable pour canaliser l’énergie des plus jeunes au quotidien. La tranquillité d’un quartier résidentiel renforce la qualité de vie globale, effaçant le stress initial lié à l’ampleur du déménagement.
Cette configuration XXL modifie également la gestion des factures énergétiques, qui demandent une attention particulière pour ne pas plomber le budget mensuel. Anticiper les besoins réels de chaque membre de la famille permet d’ajuster l’utilisation des pièces et d’optimiser l’ensemble du bâti. Pour approfondir votre stratégie patrimoniale, vous pouvez consulter des analyses spécialisées sur l’investissement via cette analyse du marché ou évaluer vos options avec un comparateur de taux immobilier performant.
Méthodologie pour valider un projet résidentiel d’envergure
S’engager dans l’achat d’un bien surdimensionné exige une discipline de fer pour écarter tout risque de regret ultérieur. La validation du projet repose sur des indicateurs précis et une adhésion totale du couple. Ignorer ces signaux d’alerte expose le foyer à des tensions durables et à une insatisfaction chronique.
L’application rigoureuse de la règle 30/30/3-5 constitue le rempart le plus efficace contre le surendettement. Disposer de trente pour cent d’apport, maintenir la mensualité sous le seuil de trente pour cent des revenus, et limiter le prix d’achat à cinq fois le revenu annuel garantissent une stabilité financière optimale. Cette approche méthodique transforme un pari risqué en un ancrage patrimonial pérenne.
Voici les étapes incontournables à valider avant de signer l’acte authentique :
- Obtenir l’accord enthousiaste et sincère du conjoint sans compromis ambigu.
- Respecter scrupuleusement les ratios financiers de la règle 30/30/3-5.
- Mener une inspection technique impitoyable pendant la période d’exclusivité.
- Simuler une perte de revenus pour valider la résistance de la trésorerie.
- Adapter strictement la surface choisie aux besoins réels de la cellule familiale.
Le bilan global de cette expérience immobilière reste éminemment positif malgré les arbitrages financiers consentis. Convertir du capital financier en confort de vie quotidien répond à une logique d’optimisation de l’existence humaine. Savoir s’arrêter au sommet de sa propre échelle patrimoniale apporte une paix d’esprit difficilement quantifiable sur les marchés financiers.