L'essentiel en bref
- La réforme du 1er mars 2011 a fixé une durée limite de 15 ans pour les nouveaux plans sans affecter la durée viagère des contrats antérieurs.
- Les PEL ouverts avant cette date conservent leur taux brut garanti à vie, allant de 2,50 % jusqu'à plus de 4,50 % selon l'année de souscription.
- La phase d'épargne de 10 ans étant dépassée pour tous les contrats d'avant 2011, le plan est échu et n'accepte plus aucun nouveau versement.
- Ayant franchi leur 12e anniversaire, tous ces plans voient leurs gains annuels soumis au prélèvement forfaitaire unique de 30 % ou au barème progressif.
- Le rendement net garanti s'élève à 1,75 % pour les contrats à 2,50 % brut et dépasse 3,15 % net pour les générations ouvertes avant août 2003.
- La fermeture d'un PEL historique étant définitive et irréversible, conservez-le comme support sans risque si vos livrets défiscalisés sont pleins.
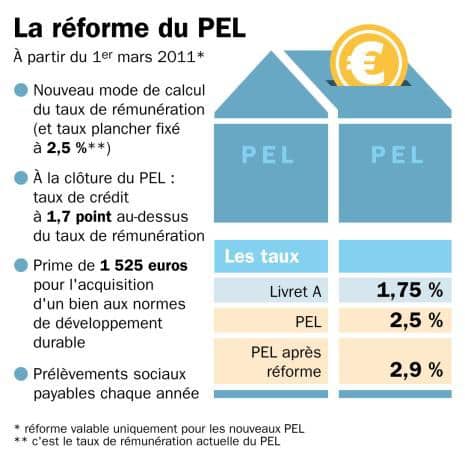
Un PEL ouvert avant 2011 représente aujourd’hui un contrat d’épargne particulièrement protecteur et avantageux. La réforme entrée en vigueur le 1er mars 2011 a profondément redéfini les règles du Plan Épargne Logement, créant une véritable frontière contractuelle entre les souscriptions historiques et les générations suivantes. Comprendre les droits acquis sur ces anciens plans permet d’arbitrer efficacement entre leur conservation et leur réallocation vers d’autres supports.
Ce que la réforme du 1er mars 2011 a changé
Avant mars 2011, le Plan Épargne Logement fonctionnait comme un contrat à durée indéterminée, capable de capitaliser des intérêts indéfiniment sans contrainte de fermeture imposée par la loi. La réforme de 2011 est venue encadrer plus strictement ce produit pour réorienter l’épargne vers le financement du logement.
Les principales modifications instaurées le 1er mars 2011 portent sur la durée de vie du plan, les modalités fiscales et l’attribution de la prime d’État :
- Durée de vie plafonnée à 15 ans : pour les plans souscrits à partir du 1er mars 2011, les versements sont possibles jusqu’à 10 ans, puis le plan peut rester ouvert 5 ans supplémentaires avant d’être transformé d’office en livret bancaire classique non réglementé.
- Prélèvements sociaux annuels : les cotisations sociales (17,2 %) sont désormais prélevées chaque année au fil de l’eau dès la première année du plan, alors qu’elles étaient auparavant différées jusqu’au 10e anniversaire.
- Conditionnement de la prime d’État : la prime a été soumise à l’obtention d’un prêt épargne logement d’au moins 5 000 euros, avec un bonus fixé à 1 525 euros pour les logements respectant les normes de performance énergétique (ou 1 000 euros dans les autres cas), avant que cette prime ne soit purement et simplement supprimée pour les contrats ouverts dès 2018.
- Indexation des taux d’intérêt : une formule de révision annuelle a été instaurée pour déterminer le taux des nouvelles générations de PEL, mettant fin au taux plancher garanti de 2,50 % pour les souscriptions ultérieures.
Les règles applicables aujourd’hui à un PEL ouvert avant 2011
Un PEL souscrit avant mars 2011 bénéficie d’une durée de vie illimitée et d’un taux garanti à vie, mais aucun versement supplémentaire n’y est plus possible.
Le principe de non-rétroactivité des lois protège les souscripteurs d’un PEL ouvert avant le 1er mars 2011. Votre contrat continue d’obéir aux conditions générales signées à l’origine, ce qui lui confère plusieurs spécificités introuvables sur les contrats actuels.
Une durée de vie illimitée et un taux garanti à vie
Contrairement aux contrats récents, un PEL ouvert avant 2011 ne comporte aucune date d’échéance légale. Votre établissement bancaire ne dispose d’aucun droit pour clôturer votre plan unilatéralement, sous réserve que vous ne procédiez à aucun retrait partiel (tout retrait entraînant la résiliation automatique du contrat).
Le taux contractuel brut est verrouillé pour toute la durée de détention. Pour les plans souscrits entre le 1er août 2003 et le 28 février 2011, ce taux nominal s’élève à 2,50 % brut. Pour les générations antérieures à août 2003, la rémunération garantie s’échelonne entre 3,27 % et plus de 4,50 % brut selon l’année d’ouverture.
Gestion des versements et dépassement du plafond
Tout PEL a une phase d’épargne maximale de 10 ans pendant laquelle des versements réguliers sont obligatoires. Pour un PEL ouvert avant 2011, la période de versement de dix ans est aujourd’hui révolue.
Le plan est désormais « échu » : vous ne pouvez plus y verser d’argent frais, mais le capital accumulé continue de produire chaque année des intérêts au taux garanti. Le plafond légal des dépôts fixé à 61 200 euros ne concerne que les versements cumulés. Les intérêts capitalisés au fil des décennies peuvent donc porter le solde global bien au-delà de cette limite, sans aucun blocage réglementaire.
Droits à prêt et prime d’État des anciens PEL
Les conditions d’obtention de la prime d’État dépendent de la date précise de signature du contrat :
- PEL ouverts avant le 12 décembre 2002 : la prime d’État (plafonnée à 1 525 euros) est définitivement acquise et intégrée dans le solde de l’épargne, sans obligation de souscrire un crédit immobilier.
- PEL ouverts entre le 12 décembre 2002 et le 28 février 2011 : la prime d’État n’est versée qu’en cas de réalisation effective d’un prêt épargne logement d’un montant suffisant lié au plan.
Le taux du prêt adossé aux PEL d’avant 2011 est supérieur de 1,70 point de pourcentage au taux d’épargne (soit 4,20 % pour un plan à 2,50 %). Ce taux d’emprunt se révèle souvent peu attractif par rapport aux conditions de financement immobilier de marché.
Quelle est la fiscalité d’un PEL de plus de 12 ans ?
Tous les PEL d’avant 2011 ont plus de 12 ans : leurs intérêts sont soumis chaque année au prélèvement forfaitaire unique (PFU) de 30 % ou au barème de l’impôt sur le revenu.
Tous les PEL ouverts avant 2011 ayant désormais dépassé leur 12e anniversaire, ils partagent le même régime fiscal applicable aux plans matures.
Dès la 12e année du plan, les intérêts bruts produits sont intégralement soumis à l’impôt sur le revenu ainsi qu’aux prélèvements sociaux. Les gains annuels sont assujettis par défaut au Prélèvement Forfaitaire Unique (PFU ou flat tax) au taux global de 30 % :
- 12,8 % au titre de l’impôt sur le revenu ;
- 17,2 % au titre des prélèvements sociaux.
Les contribuables non imposables ou faiblement imposés peuvent opter pour le barème progressif de l’impôt sur le revenu lors de leur déclaration annuelle si cette option s’avère plus avantageuse, auquel cas une fraction de la CSG (6,8 %) devient déductible du revenu imposable de l’année suivante.
Tableau comparatif : PEL avant 2011 vs générations 2011-2017 et post-2018
Les réformes successives de 2011 et 2018 ont créé trois régimes distincts dans le paysage de l’épargne logement en France :
| Critères | PEL ouvert avant le 01/03/2011 | PEL ouvert du 01/03/2011 au 31/12/2017 | PEL ouvert depuis le 01/01/2018 |
|---|---|---|---|
| Durée maximale de conservation | Illimitée (viagère) | 15 ans maximum (transformation en livret bancaire) | 15 ans maximum (transformation en livret bancaire) |
| Taux de rémunération brut | Garanti à vie (2,50 % à plus de 4,50 %) | Garanti à l’ouverture (1,00 % à 2,50 %) | Garanti à l’ouverture (de 1,00 % à 2,25 % selon l’année) |
| Fiscalité des 12 premières années | Exonération d’impôt sur le revenu (prélèvements sociaux dus) | Exonération d’impôt sur le revenu (prélèvements sociaux annuels) | Soumis au PFU (flat tax 30 %) dès la 1ère année |
| Fiscalité après 12 ans | PFU de 30 % (impôt 12,8 % + prélèvements 17,2 %) | PFU de 30 % (impôt 12,8 % + prélèvements 17,2 %) | PFU de 30 % (applicable dès l’origine) |
| Prime d’État | Jusqu’à 1 525 € (automatique avant fin 2002, sous condition de prêt après) | Jusqu’à 1 000 € ou 1 525 € selon critères écologiques, liée à un prêt | Supprimée définitivement |
Faut-il garder ou clôturer un PEL ouvert avant 2011 ?
Avec un rendement net de 1,75 % à plus de 3,15 % sans risque, un ancien PEL reste un excellent placement d’attente dès lors que vos livrets réglementés ont atteint leur plafond.
Face à la remontée des taux directeurs et aux évolutions du marché de l’épargne, la décision de conserver un ancien PEL repose sur un calcul d’arbitrage financier précis.
Le rendement net réel d’un ancien PEL
Pour un PEL souscrit entre 2003 et début 2011 dont le taux brut s’élève à 2,50 %, l’application du PFU de 30 % aboutit à un rendement net de 1,75 % (calcul : 2,50 % × 0,70). Pour les générations antérieures :
- Un PEL rémunéré à 3,27 % brut rapporte un taux net de 2,29 %.
- Un PEL rémunéré à 4,50 % brut rapporte un taux net de 3,15 %.
- Pour un épargnant non imposable optant pour le barème progressif (TMI à 0 %), le PEL à 2,50 % dégage un net de 2,07 % (2,50 % amputé des seuls 17,2 % de cotisations sociales).
Les situations où vous devez le conserver
Garder votre PEL d’avant 2011 est recommandé si vous disposez d’un capital déjà conséquent et que vos livrets d’épargne défiscalisés sont pleins. Le Livret A et le LDDS offrent une liquidité immédiate et une exonération fiscale, mais leurs encours sont strictement plafonnés (respectivement 22 950 euros et 12 000 euros).
Contrairement aux fonds en euros des contrats d’assurance-vie dont le rendement oscille chaque année selon les marchés financiers, le PEL historique garantit un rendement inconditionnel, sans risque de perte en capital et sans frais de gestion annuels sur le stock de capital.
Les cas où la clôture est judicieuse
La clôture devient pertinente si vous avez besoin de constituer un apport personnel pour concrétiser un projet immobilier, ou si vous êtes prêt à arbitrer cette somme vers des supports d’investissement plus dynamiques. Tout rachat d’un PEL étant nécessairement total, l’opération est irréversible : une fois clôturé, un plan souscrit avant 2011 ne peut plus jamais être rouvert aux mêmes conditions.
Testez vos connaissances
-
Quelle est la durée de vie maximale d'un PEL ouvert avant le 1er mars 2011 ?
- 10 ans
- 15 ans
- Illimitée tant qu'aucun retrait n'est réalisé
- 30 ans
Afficher la réponse
Illimitée tant qu'aucun retrait n'est réalisé
Les PEL souscrits avant le 1er mars 2011 ne subissent aucune échéance légale et continuent de capitaliser des intérêts sans limitation de durée.
-
Quelle fiscalité s'applique aujourd'hui aux intérêts d'un PEL ouvert avant 2011 ?
- Exonération totale d'impôt sur le revenu et de prélèvements sociaux
- Prélèvements sociaux de 17,2 % uniquement
- Prélèvement forfaitaire unique de 30 % (ou option pour le barème progressif)
- Taxation à taux réduit de 7,5 %
Afficher la réponse
Prélèvement forfaitaire unique de 30 % (ou option pour le barème progressif)
Ces contrats ayant tous plus de 12 ans, leurs intérêts sont pleinement imposables au PFU de 30 % (12,8 % d'impôt et 17,2 % de cotisations sociales).
-
Peut-on encore effectuer des versements sur un PEL ouvert avant 2011 ?
- Oui, jusqu'au plafond légal de 61 200 euros
- Non, la phase d'alimentation étant limitée à 10 ans, le plan est désormais échu
- Oui, mais uniquement par des versements annuels programmés
- Oui, à condition de souscrire un prêt immobilier dans l'année
Afficher la réponse
Non, la phase d'alimentation étant limitée à 10 ans, le plan est désormais échu
La période de versement d'un PEL ne peut dépasser 10 ans, ce qui empêche tout apport d'argent frais sur un plan ouvert avant 2011.
-
Quel est le rendement net au PFU (30 %) d'un PEL ouvert entre 2003 et début 2011 affichant 2,50 % brut ?
- 1,25 %
- 1,75 %
- 2,07 %
- 2,50 %
Afficher la réponse
1,75 %
L'application de la flat tax de 30 % ampute le taux nominal de 2,50 % pour aboutir à une rémunération nette de 1,75 % (2,50 % × 0,70).
-
Que provoque un retrait partiel d'argent sur un PEL ?
- La clôture immédiate et totale du plan d'épargne
- Une pénalité de 1 % sur les intérêts accumulés
- Le passage automatique au taux du Livret A
- Le blocage des fonds restants pendant 5 ans
Afficher la réponse
La clôture immédiate et totale du plan d'épargne
Tout retrait sur un Plan Épargne Logement entraîne obligatoirement sa fermeture définitive, sans possibilité de retrait partiel.