En 2026, une étude statistique montre que 85 % des cadres de 50 ans refusent de quitter leur poste malgré un stress chronique, contre seulement 15 % chez les trentenaires. Nous pensons souvent que la sécurité financière s’installe avec l’âge et que la retraite anticipée devient plus accessible une fois le patrimoine consolidé. C’est une erreur de calcul fondamentale. La réalité économique prouve l’inverse : plus vous attendez, plus le coût d’opportunité explose et plus votre capacité de rebond s’étiole. À 35 ans, un échec n’est qu’une anecdote de parcours. À 50 ans, c’est un séisme social. Nous allons voir pourquoi l’audace de la jeunesse est, mathématiquement, le placement le plus sûr pour votre liberté financière.
Le poids des menottes dorées et l’illusion de la sécurité à 50 ans
Le principal obstacle à l’indépendance financière tardive ne vient pas du manque de capital, mais de la taille des enjeux. Imaginez-vous à la tête d’une direction avec un salaire de 500 000 euros par an. En y ajoutant les bonus et les compensations différées, vous pourriez toucher jusqu’à 2,5 millions d’euros. Renoncer à une telle somme demande une force mentale que peu possèdent. Les menottes dorées ne se desserrent jamais avec le temps : elles se resserrent.
L’inflation du mode de vie agit comme un poison lent. À 50 ans, vous avez souvent une maison plus vaste, deux enfants en écoles privées et des parents vieillissants à charge. Nous constatons que les charges fixes mensuelles peuvent facilement atteindre 15 000 ou 20 000 euros. Maintenir ce train de vie sans un revenu d’activité stable semble alors impossible. Pour approfondir ce sujet, découvrez comment certains transforment leurs gains boursiers en changement de vie radical.
Le marché du travail en 2026 est également moins accueillant pour les seniors. L’intelligence artificielle a compressé la demande pour les cadres de haut niveau. Si vous quittez votre poste à 50 ans et que vos revenus passifs ne suffisent pas, retrouver un emploi équivalent est un défi colossal. À cet âge, les entreprises cherchent de la malléabilité ou des compétences technologiques natives que les quadragénaires peinent parfois à démontrer.
La Stratégie de la Régénération Wolverine : l’avantage des 35 ans
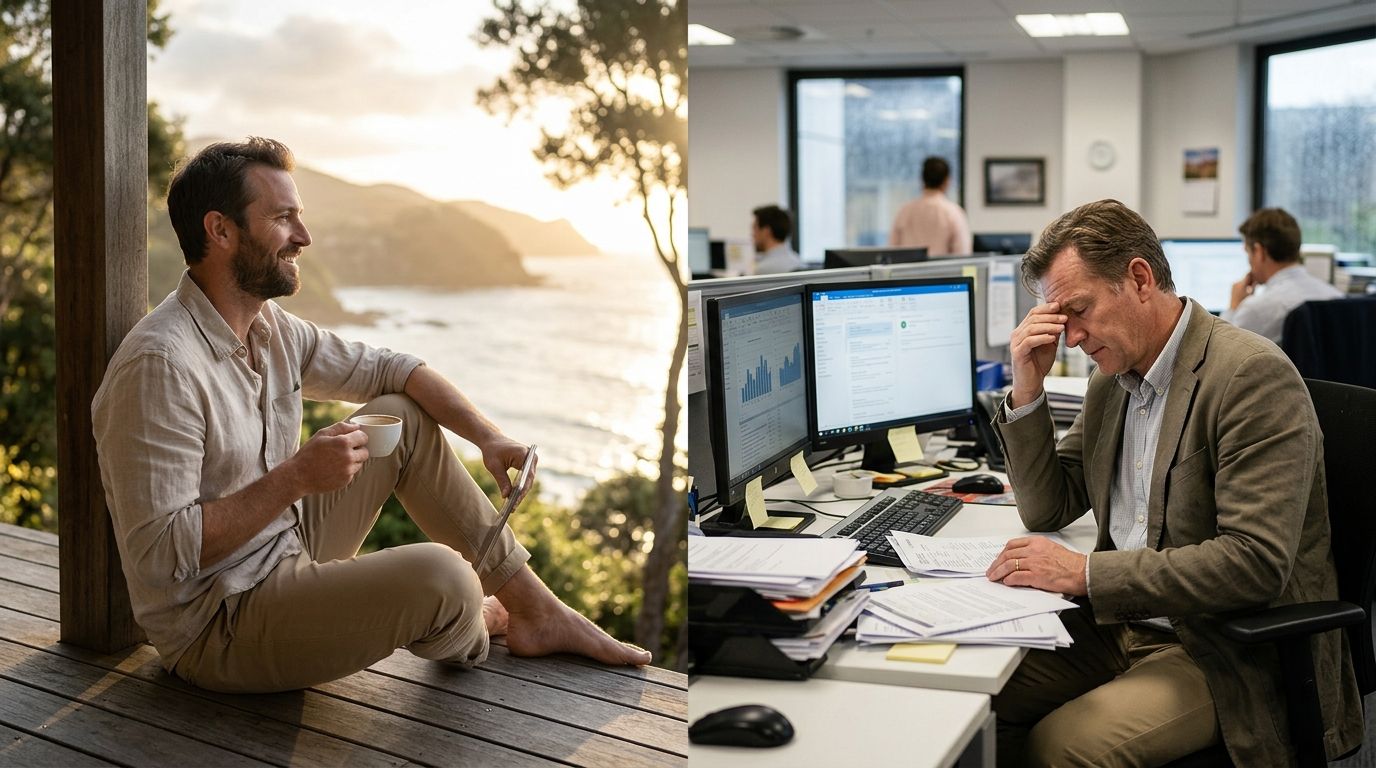
Nous appelons « Stratégie de la Régénération Wolverine » cette capacité propre aux jeunes actifs à se remettre d’un échec financier sans séquelles permanentes. À 34 ou 35 ans, vos responsabilités sont généralement moindres. Si vous tentez l’aventure de la retraite anticipée et que votre plan échoue après deux ans, vous pouvez retourner sur le marché du travail avec une facilité déconcertante. Vous avez encore trente ans de carrière devant vous pour rectifier le tir.
Prenons l’exemple d’une amie qui a quitté la finance à 33 ans pour devenir boulangère. Elle a réalisé après un an que la fatigue physique ne valait pas la baisse drastique de salaire. Elle a retrouvé un poste en banque d’investissement en moins de six mois. Son année sabbatique a été perçue comme une expérience enrichissante, pas comme un trou dans son CV. Cette agilité est votre plus grand atout pour une planification sereine.
Comparaison des risques : 35 ans versus 50 ans
Pour bien comprendre pourquoi l’âge est un facteur déterminant dans la gestion du stress lié au départ, nous avons compilé les données de trajectoires financières types. Ce tableau illustre la différence brutale entre les deux périodes de vie.
| Indicateur | Départ à 35 ans | Départ à 50 ans |
|---|---|---|
| Rémunération sacrifiée | ~ 250 000 € | ~ 750 000 € et plus |
| Capacité de réembauche | Élevée (moins de 12 mois) | Faible (marché saturé) |
| Personnes à charge | Souvent aucune | Enfants et parents âgés |
| Inflation du style de vie | Minimale | Maximale et ancrée |
| Impact d’un échec | Perte d’un peu d’épargne | Risque de précarité senior |
Ce comparatif montre que la gestion du temps et du risque est bien plus favorable avant la quarantaine. À 35 ans, vous financez peut-être 50 ans de vie sans salaire, mais vous conservez votre capacité de production. À 50 ans, vous ne financez que 35 ans, mais vos options de secours ont disparu. L’incertitude est beaucoup plus lourde à porter quand on ne peut plus faire marche arrière. Il est utile d’utiliser des outils comme ProjectionLab pour simuler sa retraite en fonction de ces variables.
Pourquoi la vie professionnelle tardive tue l’audace
Le désir de protéger ce que nous avons construit finit par paralyser toute velléité de changement. Plus le patrimoine grimpe, plus la peur de le voir fondre augmente. Nous voyons des MD (Managing Directors) en finance qui pourraient vivre dix fois sur leurs revenus passifs, mais qui restent par peur de ne pas pouvoir payer les frais d’université de leurs enfants prévus en 2038. Ces frais atteindront 160 000 euros par an dans les établissements privés les plus prestigieux.
- Moins de barrières psychologiques liées au statut social.
- Une santé physique permettant des solutions alternatives (colocation, voyage en pays à bas coût).
- Un réseau professionnel encore jeune et dynamique.
- Une curiosité intacte pour de nouveaux projets d’investissement.
- Une absence de dépendance aux services de luxe (jardiniers, chefs, aides à domicile).
L’investissement dans votre propre liberté doit se faire au moment où cela vous fait le plus peur. Si vous attendez que tout soit parfaitement sûr, vous ne partirez jamais. La certitude absolue n’existe pas en économie. Il vaut mieux sauter quand vous avez encore l’énergie de nager si le bateau coule. La vie professionnelle ne doit pas être une prison dorée dont on ne s’évade qu’à l’âge de la fatigue.
En fin de compte, la liberté financière est une question de courage temporel. À 35 ans, vous avez tout à gagner : des décennies de temps libre. À 50 ans, vous avez tout à perdre : votre dernier grand cycle de gains. Le statisticien en moi est formel : le risque est inversement proportionnel à votre âge. Ne laissez pas les années transformer vos rêves en regrets prudents.