L'essentiel en résumé
- La donation en pleine propriété transfère immédiatement les parts de SCPI, la perception des dividendes trimestriels et la fiscalité afférente au gratifié.
- La donation de la nue-propriété avec réserve d'usufruit maintient les revenus locatifs au profit du donateur tout en réduisant la valeur fiscale taxable.
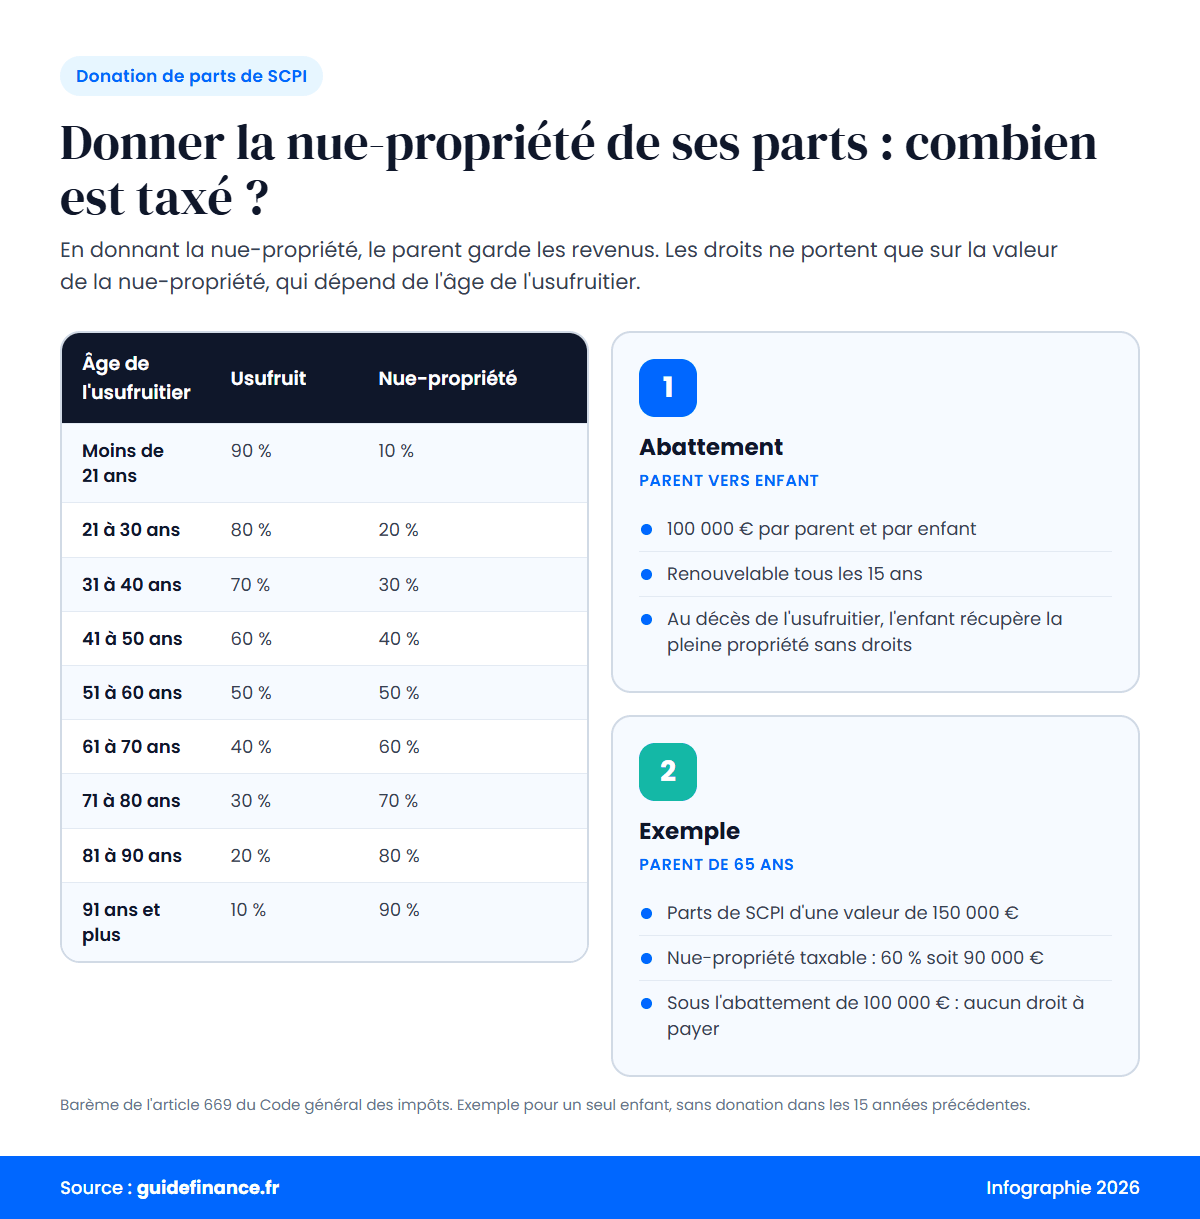
- Le barème de l'article 669 du CGI fixe la valeur imposable de la nue-propriété selon l'âge de l'usufruitier, à l'image d'une assiette de 60 % entre 61 et 70 ans.
- L'abattement fiscal légal entre parents et enfants atteint 100 000 euros par parent et par enfant et se renouvelle tous les 15 ans selon la règle du rappel fiscal.
- La valeur retenue pour liquider les droits correspond à la valeur de retrait pour les SCPI à capital variable et au dernier prix d'exécution pour les SCPI à capital fixe.
- L'acte authentique devant notaire est exigé sous peine de nullité, et les parts détenues au sein d'une assurance vie ne peuvent faire l'objet d'une donation directe.
La transmission de parts de société civile de placement immobilier (SCPI) combine la souplesse de l’immobilier collectif avec les leviers fiscaux du droit des successions. La donation de parts de SCPI permet d’anticiper la transmission de son patrimoine tout en réduisant l’assiette imposable grâce au démembrement de propriété et aux abattements légaux.
Donation en pleine propriété : modalités et sort des dividendes
Dans le cadre d’une donation en pleine propriété, le donateur se dessaisit immédiatement de l’ensemble de ses droits sur les parts transmises. Le bénéficiaire acquiert aussitôt la qualité d’associé de la société de gestion et perçoit l’intégralité des dividendes trimestriels.
Cette formule entraîne le transfert immédiat des revenus et de la charge fiscale associée vers le gratifié. L’imposition des loyers au barème de l’impôt sur le revenu et aux prélèvements sociaux incombe désormais au nouveau détenteur, ce qui s’avère particulièrement opportun lorsque le donataire présente une tranche marginale d’imposition inférieure à celle du donateur.
Donation de la nue-propriété avec réserve d’usufruit
Le démembrement de propriété permet de transmettre la nue-propriété des parts tout en conservant l’usufruit pour percevoir les dividendes réguliers sa vie durant, avec une reconstitution automatique de la pleine propriété sans droits au décès.
La transmission démembrée permet de dissocier les droits de propriété attachés aux parts de SCPI. Le donateur transmet la nue-propriété à ses héritiers tout en conservant l’usufruit pour préserver ses revenus réguliers jusqu’à la fin de sa vie. Une SCI familiale permet un montage comparable sur un bien détenu en direct : voir SCPI ou SCI.
L’usufruitier conserve la perception des dividendes distribués par la SCPI et supporte la fiscalité foncière correspondante. De son côté, le nu-propriétaire ne perçoit aucun revenu immédiat et ne subit aucune imposition sur les distributions courantes. Au jour du décès de l’usufruitier, le nu-propriétaire récupère la pleine propriété mécanique des parts en totale exonération de droits de succession, conformément à l’article 1133 du Code général des impôts.
Barème fiscal de l’article 669 du CGI
Pour le calcul des droits de donation lors d’un démembrement, la valeur taxable de la nue-propriété correspond à une fraction de la valeur de la part, établie en fonction de l’âge de l’usufruitier au jour de la signature de l’acte authentique. Le barème officiel de l’article 669 du Code général des impôts fixe la répartition forfaitaire entre usufruit et nue-propriété.
| Âge de l’usufruitier | Valeur de l’usufruit | Valeur de la nue-propriété |
|---|---|---|
| Moins de 21 ans révolus | 90 % | 10 % |
| De 21 à 30 ans révolus | 80 % | 20 % |
| De 31 à 40 ans révolus | 70 % | 30 % |
| De 41 à 50 ans révolus | 60 % | 40 % |
| De 51 à 60 ans révolus | 50 % | 50 % |
| De 61 à 70 ans révolus | 40 % | 60 % |
| De 71 à 80 ans révolus | 30 % | 70 % |
| De 81 à 90 ans révolus | 20 % | 80 % |
| 91 ans révolus et plus | 10 % | 90 % |
Une transmission réalisée par un parent âgé de 65 ans permet de calculer les droits fiscaux sur seulement 60 % de la valeur globale des parts transmises en nue-propriété, diminuant d’autant l’assiette soumise aux droits de mutation.
Abattements entre parents et enfants et délai de rappel fiscal
L’abattement en ligne directe de 100 000 euros par parent et par enfant est renouvelable tous les 15 ans, ce qui autorise une transmission progressive de portefeuilles de SCPI en franchise totale de droits fiscaux.
L’application du barème fiscal se cumule avec les abattements légaux applicables en ligne directe. Chaque parent peut transmettre jusqu’à 100 000 euros par enfant tous les 15 ans sans supporter le moindre droit de donation.
Un couple peut ainsi gratifier chaque enfant d’une valeur de 200 000 euros en franchise totale de droits sur une période de 15 ans. Le délai de rappel fiscal prévu à l’article 784 du Code général des impôts exige que les donations consenties depuis moins de 15 ans soient réintégrées pour le calcul des abattements et des tranches du barème progressif. En 2026, la combinaison de la décote de l’usufruit et de l’abattement de 100 000 euros permet de transmettre un portefeuille substantiel de parts sans déclencher de fiscalité immédiate.
Quelle valeur retenir pour les parts de SCPI
La détermination de la base taxable dépend du statut juridique de la société de gestion et du mode d’émission des parts. L’administration fiscale retient la valeur réelle de marché des parts au jour précis de la signature de l’acte authentique.
- SCPI à capital variable : la base imposable retenue correspond à la valeur de retrait en vigueur au jour de l’acte, calculée à partir du prix de souscription diminué de la commission de souscription hors taxes.
- SCPI à capital fixe : la base imposable repose sur le dernier prix d’exécution issu du carnet d’ordres sur le marché secondaire ou, à défaut d’échange récent, sur la dernière valeur de réalisation connue.
Cette évaluation officielle certifiée par la société de gestion protège les parties contre tout risque de rectification fiscale pour sous-évaluation des titres non cotés. Les comparateurs comme scpi-8.com affichent aussi les prix de part à jour, utiles pour préparer l’estimation avec le notaire.
Intérêt de la donation-partage pour figer les valorisations
La donation simple expose la succession à un aléa financier au moment du règlement civil de l’héritage. Le recours à la donation-partage fige définitivement la valeur des parts de SCPI au jour de l’acte notarié et écarte la réévaluation des biens au jour du décès.
Dans une donation simple, les parts doivent faire l’objet d’un rapport civil selon leur état et leur valeur à l’ouverture de la succession, conformément à l’article 860 du Code civil. Si certaines parts ont connu une forte revalorisation, le donataire gratifié doit indemniser ses cohéritiers par le versement d’une soulte. La donation-partage distribue les parts de manière équilibrée et verrouille les montants de manière irrévocable, garantissant l’harmonie familiale lors du règlement de la succession.
Formalités obligatoires et agrément de la société de gestion
La donation de parts de SCPI requiert obligatoirement un acte notarié authentique ainsi qu’une notification officielle à la société de gestion afin d’inscrire le transfert dans le registre des associés.
La cession à titre gratuit de parts sociales ne peut s’effectuer sous seing privé. La donation de parts de SCPI impose la rédaction d’un acte notarié authentique sous peine de nullité absolue en vertu de l’article 931 du Code civil.
Le formalisme juridique s’articule autour de plusieurs étapes incontournables :
- Vérification préalable des statuts de la SCPI pour contrôler l’éventuelle existence d’une clause d’agrément des nouveaux associés par l’assemblée générale ou les gérants, bien que les transmissions en ligne directe en soient fréquemment dispensées.
- Rédaction de l’acte notarié constatant l’accord des parties, l’option retenue (pleine propriété ou démembrement) et l’estimation des parts.
- Notification officielle ou signification de la donation à la société de gestion pour rendre l’acte opposable à la société et aux tiers.
- Mise à jour du registre des associés de la SCPI et règlement des frais de dossier ou de mutation prélevés par la société de gestion pour l’émission des nouvelles attestations de parts.
Parts financées à crédit ou logées en assurance vie
La détention indirecte ou la présence d’une dette bancaire modifie profondément les conditions de transmission des parts de SCPI. Deux situations patrimoniales particulières nécessitent des démarches spécifiques préalables à toute transmission.
- Parts financées au moyen d’un crédit immobilier : la transmission des parts ne transfère pas automatiquement la dette de l’emprunt au donataire. Si les parts ont fait l’objet d’un nantissement au profit de la banque prêteuse, l’accord formel de l’établissement financier est obligatoire avant tout transfert de propriété. Sans reprise acceptée du prêt par le donataire, le donateur demeure personnellement tenu de payer les mensualités d’emprunt jusqu’à l’échéance.
- Parts souscrites au sein d’un contrat d’assurance vie : le souscripteur ne détient pas la propriété directe des parts de SCPI mais une simple créance en unités de compte envers la compagnie d’assurance. Une donation directe de parts de SCPI s’avère impossible dans ce cadre. La transmission s’exécute soit au moment du décès par le dénouement de la clause bénéficiaire du contrat, soit par un rachat préalable des unités de compte suivi d’une donation de somme d’argent sous le régime de l’article 790 G du Code général des impôts.
Vérifier ses connaissances
Quel est le montant de l'abattement fiscal applicable entre un parent et un enfant tous les 15 ans pour une donation de parts ?
- 50 000 euros
- 100 000 euros
- 150 000 euros
- 200 000 euros
Afficher la réponse
100 000 euros
Chaque parent peut gratifier chaque enfant jusqu'à 100 000 euros sans supporter de droits de donation, cet abattement se reconstituant tous les 15 ans.
Que prévoit l'article 1133 du CGI au décès de l'usufruitier pour le nu-propriétaire de parts de SCPI ?
- La taxation de l'usufruit au barème progressif des successions
- La récupération de la pleine propriété en totale exonération de droits
- La cession obligatoire des parts à la société de gestion sous six mois
- Le versement d'une indemnité forfaitaire aux éventuels cohéritiers
Afficher la réponse
La récupération de la pleine propriété en totale exonération de droits
La réunion de l'usufruit à la nue-propriété s'opère mécaniquement au décès de l'usufruitier en franchise totale de droits de succession.
Quelle valeur l'administration fiscale retient-elle pour une SCPI à capital variable lors d'une donation ?
- La valeur de souscription initiale sans décote
- La dernière valeur de réalisation certifiée
- La valeur de retrait en vigueur au jour de l'acte
- La valeur nominale fixée dans les statuts
Afficher la réponse
La valeur de retrait en vigueur au jour de l'acte
L'assiette imposable retenue est la valeur de retrait officielle au jour de l'acte authentique, correspondant au prix de souscription minoré des frais de souscription.
Pourquoi la donation directe de parts de SCPI logées dans un contrat d'assurance vie est-elle impossible ?
- Le souscripteur détient une créance en unités de compte et non les parts en direct
- La législation limite les donations de SCPI aux seules personnes morales
- Les statuts des sociétés de gestion interdisent les contrats de plus de huit ans
- La valeur de rachat n'est pas connue par la compagnie d'assurance
Afficher la réponse
Le souscripteur détient une créance en unités de compte et non les parts en direct
L'assureur est l'unique propriétaire juridique des parts, le souscripteur ne disposant que d'une créance financière sous forme d'unités de compte.