En résumé
- La SCPI constitue un placement collectif régulé par l'AMF accessible dès 200 € à 1 000 €, assurant une diversification sur des centaines de baux sans gestion active.
- La SCI convient à l'acquisition ciblée et à la conservation d'immeubles physiques gérés directement par les associés, notamment dans un cadre familial.
- Les revenus de SCPI détenus en direct sont assujettis au barème de l'IR et aux prélèvements sociaux de 17,2 %, générant une lourde imposition pour les tranches marginales élevées.
- L'option pour l'impôt sur les sociétés au sein d'une SCI permet d'appliquer le taux réduit de 15 % jusqu’à 42 500 € de bénéfice pour les PME éligibles.
- La détention de parts de SCPI par une SCI à l'IS offre une combinaison efficace entre gestion 100 % déléguée et neutralisation de la pression fiscale immédiate.
La Société Civile de Placement Immobilier (SCPI) et la Société Civile Immobilière (SCI) reposent sur la même forme juridique de société civile, mais répondent à des logiques patrimoniales fondamentalement différentes. Le choix entre ces deux instruments dépend principalement du niveau d’implication souhaité dans la gestion, du capital disponible et des objectifs fiscaux ou successoraux de l’acquéreur.
Nature juridique et objet : placement collectif ou structure patrimoniale
La SCPI constitue un véhicule de placement collectif agréé et contrôlé par l’Autorité des marchés financiers (AMF). Elle collecte les capitaux de milliers d’associés pour constituer et valoriser un parc immobilier tertiaire ou résidentiel de grande échelle (bureaux, commerces, logistique, santé). La gestion locative, l’entretien des biens, les travaux et les arbitrages patrimoniaux sont intégralement confiés à une société de gestion commerciale dédiée, elle-même agréée par l’AMF.
À l’inverse, la SCI est une société de personnes constituée par un nombre restreint d’associés, le plus souvent membres d’une même famille ou partenaires d’affaires. Son objet consiste à détenir et administrer un ou plusieurs biens immobiliers identifiés, qu’il s’agisse d’une résidence principale, secondaire ou d’immeubles locatifs. La SCI n’est soumise à aucun contrôle de l’AMF et repose sur une gouvernance interne fixée librement par ses statuts.
Tableau comparatif : SCPI contre SCI en 2026
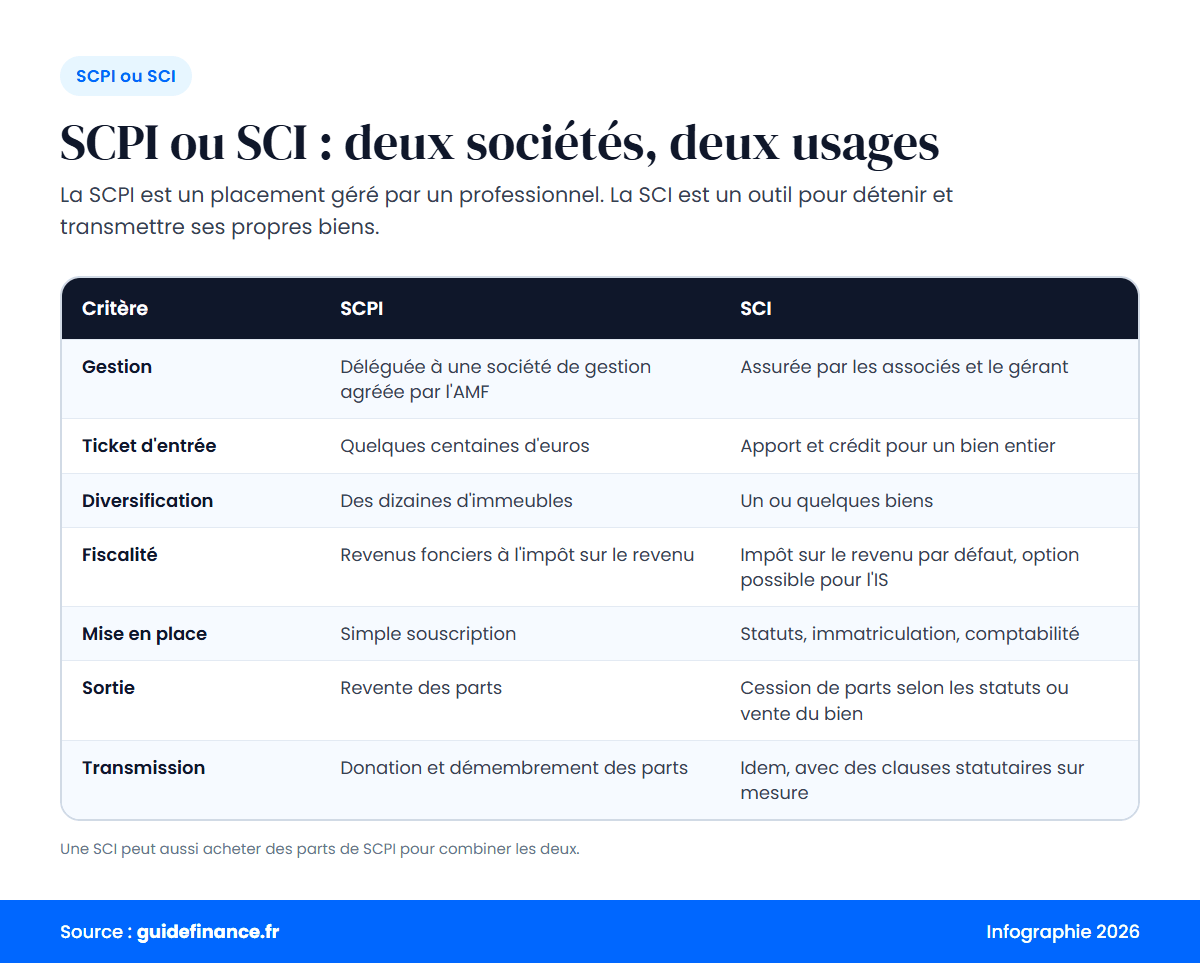
| Critère | SCPI (Pierre-papier) | SCI (Société Civile Immobilière) |
|---|---|---|
| Nature et encadrement | Placement collectif régulé par l’AMF | Structure sociétaire de droit commun non régulée |
| Gestion opérationnelle | Déléguée à 100 % à une société de gestion | Assurée par le gérant désigné par les associés |
| Ticket d’entrée | De quelques centaines à quelques milliers d’euros | Lié à la valeur du bien immobilier acquis (plusieurs dizaines ou centaines de milliers d’euros) |
| Frais initiaux et récurrents | Frais de souscription (8 % à 12 %) et commission de gestion annuelle prélevée sur les loyers | Frais de constitution (notaire, immatriculation) et coûts annuels (comptabilité, tenue d’AG) |
| Mutualisation des risques | Élevée (centaines d’immeubles et de locataires) | Faible (concentrée sur un ou quelques actifs) |
| Régime fiscal par défaut | Transparence fiscale (impôt sur le revenu foncier) | Transparence fiscale (impôt sur le revenu foncier) |
| Option pour l’impôt sur les sociétés (IS) | Non accessible pour une personne physique détenant des parts en direct | Oui, option possible et irrévocable (avec renonciation encadrée dans les cinq exercices) |
| Recours à l’emprunt | Crédit personnel avec nantissement de parts (conditions bancaires plus strictes) | Prêt immobilier souscrit par la SCI avec caution ou hypothèque |
| Liquidité des parts | Organisée par la société de gestion ou sur un marché secondaire, mais non garantie | Illiquide, soumise aux clauses d’agrément statutaires et à la recherche d’un repreneur |
| Transmission et démembrement | Donation de parts de valeur faciale unitaire faible, démembrement temporaire ou viager | Transmission progressive par donation de parts avec décote d’illiquidité possible, statuts sur mesure |
Ticket d’entrée, frais et financement bancaire
Tandis que la SCPI est accessible dès quelques centaines d’euros sans gestion active, la SCI requiert un apport initial plus substantiel et génère des coûts de gestion annuels compris entre 500 € et 1 500 €.
L’accès à la SCPI s’avère particulièrement accessible, avec un prix unitaire de part oscillant généralement entre 200 € et 1 000 €, imposant parfois un minimum d’achat initial de quelques parts. Les frais de souscription (généralement compris entre 8 % et 12 % hors taxes, intégrés dans le prix d’achat) et les frais de gestion annuels sont directement répercutés par la société de gestion sur les distributions de dividendes nets.
La SCI exige un engagement financier plus substantiel :
- Les frais de constitution comprennent la rédaction des statuts (recours recommandé à un notaire ou avocat), les frais de publication d’annonce légale et l’immatriculation au Registre du commerce et des sociétés (RCS), pour un budget moyen situé entre 500 € et 2 500 €.
- Les coûts annuels récurrents incluent la tenue d’une comptabilité formelle (obligatoire à l’IS, vivement conseillée à l’IR) et la souscription d’un compte bancaire professionnel, représentant généralement de 500 € à 1 500 € par an.
- L’acquisition des biens nécessite la couverture des frais de notaire standard (environ 7 % à 8 % dans l’ancien) ainsi qu’un apport personnel exigé par les banques prêteuses.
Concernant le crédit, la SCI bénéficie d’une relation bancaire similaire à celle de l’achat immobilier traditionnel, l’établissement prêteur analysant les garanties réelles (hypothèque, privilège de prêteur de deniers) et la solidité des associés. En SCPI, le financement à crédit s’effectue par un prêt amortissable ou in fine personnel garanti par un nantissement des parts, avec un choix d’établissements bancaires plus restreint.
Gestion opérationnelle et mutualisation du risque locatif
L’investissement en SCPI répond au modèle de la gestion totalement déléguée : l’associé perçoit des revenus trimestriels sans devoir intervenir dans la recherche de locataires, le recouvrement des loyers impayés ou la conduite de chantiers de rénovation. La diversification sectorielle et géographique des SCPI permet de neutraliser l’impact d’une vacance locative isolée sur le rendement global. Investir dans une SCPI revient ainsi à déléguer toute la gestion locative, là où la SCI la laisse aux associés.
En contrepartie de sa liberté d’action totale, la SCI fait peser l’intégralité de la gestion sur le gérant statutaire : formalités administratives, déclarations fiscales, assemblées générales annuelles, relation avec les locataires et suivi des travaux. En outre, le risque locatif se trouve concentré sur un faible volume d’actifs, exposant directement les associés à des pertes de revenus en cas de carence ou de défaillance d’un locataire.
Fiscalité comparée : Régime de l’IR ou option pour l’IS
À l’impôt sur le revenu, les revenus de SCPI subissent le plein effet du barème progressif et des 17,2 % de prélèvements sociaux, alors que la SCI à l’IS plafonne l’impôt sur les bénéfices à 15 % jusqu’à 42 500 €.
Pour un particulier détenant ses parts en direct, les revenus distribués par une SCPI relèvent du régime fiscal des revenus fonciers. Ils sont soumis au barème progressif de l’impôt sur le revenu (IR), auquel s’ajoutent les prélèvements sociaux au taux de 17,2 %. Pour les contribuables situés dans les tranches marginales d’imposition élevées (30 %, 41 % ou 45 %), la pression fiscale totale peut ainsi dépasser 58 % ou 62 % des distributions perçues.
La SCI offre quant à elle une flexibilité de choix fiscal entre deux régimes distincts :
- Régime de la transparence fiscale (IR) : Les bénéfices sont imposés entre les mains des associés au prorata de leurs parts dans la catégorie des revenus fonciers, selon les mêmes règles que la détention en direct. Les plus-values immobilières bénéficient de l’abattement pour durée de détention conduisant à une exonération totale d’IR au bout de 22 ans et de prélèvements sociaux au bout de 30 ans.
- Option pour l’impôt sur les sociétés (IS) : La société acquitte directement l’impôt sur ses bénéfices nets après déduction des charges réelles et de l’amortissement comptable de l’immeuble. En 2026, le taux réduit d’IS s’élève à 15 % jusqu’à 42 500 € de bénéfice imposable pour les PME éligibles, puis au taux normal de 25 % au-delà. Aucune imposition personnelle n’est due tant que les bénéfices sont capitalisés et non distribués sous forme de dividendes (lesquels subissent la flat tax de 31,4 % ou l’option pour le barème IR). En contrepartie, la plus-value lors de la vente de l’immeuble est calculée sur la base de la valeur nette comptable sans abattement pour durée de détention.
Transmission patrimoniale et démembrement de propriété
La SCI demeure l’outil privilégié pour organiser la transmission familiale d’un patrimoine immobilier. Les parents peuvent conserver la gérance avec des pouvoirs étendus définis sur mesure dans les statuts, tout en transmettant progressivement la nue-propriété des parts aux enfants pour tirer parti des abattements fiscaux renouvelables tous les quinze ans (100 000 € par parent et par enfant selon les barèmes en vigueur).
Les parts de SCPI autorisent également des stratégies de transmission par donation de parts ou par démembrement temporaire ou viager. La granularité des parts permet d’ajuster précisément les montants donnés au centime près, évitant ainsi les litiges d’indivision ou les contestations sur la valeur d’un bien physique unique.
Liquidité et conditions de sortie
Ni la SCPI ni la SCI ne garantissent un rachat immédiat du capital. Cependant, leurs mécanismes de liquidité diffèrent sensiblement :
- Pour la SCPI à capital variable, la demande de retrait s’adresse à la société de gestion, qui exécute la sortie sous réserve de souscriptions compensatrices ou de liquidités suffisantes dans le fonds de remboursement. En cas de blocage du marché des parts, le délai de rachat peut s’allonger.
- Pour la SCI, la cession de parts impose d’obtenir l’agrément des autres associés selon les conditions statutaires, puis de trouver un acquéreur pour des parts d’une société privée fermée. La sortie d’un associé en désaccord nécessite souvent la vente de l’immeuble sous-jacent ou une dissolution amiable ou judiciaire de la société.
L’achat de parts de SCPI au sein d’une SCI : combiner les atouts
Loger des parts de SCPI au sein d’une SCI à l’IS combine l’absence totale de contrainte locative quotidienne et un cadre fiscal protecteur pour capitaliser les distributions avant transmission.
Plutôt que d’opposer les deux véhicules, une stratégie patrimoniale fréquente consiste à acheter des parts de SCPI par l’intermédiaire d’une SCI assujettie à l’impôt sur les sociétés. Ce montage cumule les avantages des deux solutions :
- Suppression de la gestion locative directe grâce à la prise en charge par la société de gestion de la SCPI.
- Atténuation de la lourde fiscalité des revenus fonciers des personnes physiques grâce au taux d’IS (15 % ou 25 %) appliqué aux distributions nettes perçues par la structure.
- Facilité d’organisation de la transmission successorale entre héritiers grâce au cadre statutaire de la SCI familiale.
Cette approche implique néanmoins le respect d’obligations comptables strictes liées aux règles d’amortissement ou de dépréciation des parts de SCPI à l’actif du bilan d’une personne morale soumise à l’IS, justifiant l’accompagnement d’un expert-comptable ou d’un conseiller en gestion de patrimoine.
Testez vos connaissances
Quel est le taux réduit d'impôt sur les sociétés applicable en 2026 pour une SCI jusqu'à 42 500 € de bénéfice ?
- 10 %
- 15 %
- 25 %
- 30 %
Afficher la réponse
15 %
Le régime fiscal accorde un taux réduit d'IS de 15 % aux PME éligibles sur la fraction du bénéfice inférieure ou égale à 42 500 €.
Quel véhicule permet d'investir avec un ticket d'entrée inférieur à 1 000 € en déléguant intégralement l'exploitation ?
- La SCI soumise à l'IR
- La SCI soumise à l'IS
- La SCPI
- L'indivision immobilière
Afficher la réponse
La SCPI
La SCPI permet d'acquérir des parts individuelles dès quelques centaines d'euros en confiant l'exploitation à une société de gestion agréée par l'AMF.
Quel est l'intérêt principal de loger des parts de SCPI dans une SCI soumise à l'IS ?
- Supprimer les frais de souscription prélevés par la SCPI
- Éviter la lourde imposition des revenus fonciers au barème progressif de l'IR
- Bénéficier d'une garantie totale de liquidité sur le capital investi
- Échapper à l'obligation de tenir une comptabilité d'entreprise
Afficher la réponse
Éviter la lourde imposition des revenus fonciers au barème progressif de l'IR
L'interposition d'une SCI à l'IS soumet les dividendes perçus au taux d'imposition des sociétés (15 % ou 25 %) plutôt qu'aux tranches de l'IR majorées de 17,2 % de prélèvements sociaux.