L'essentiel à retenir
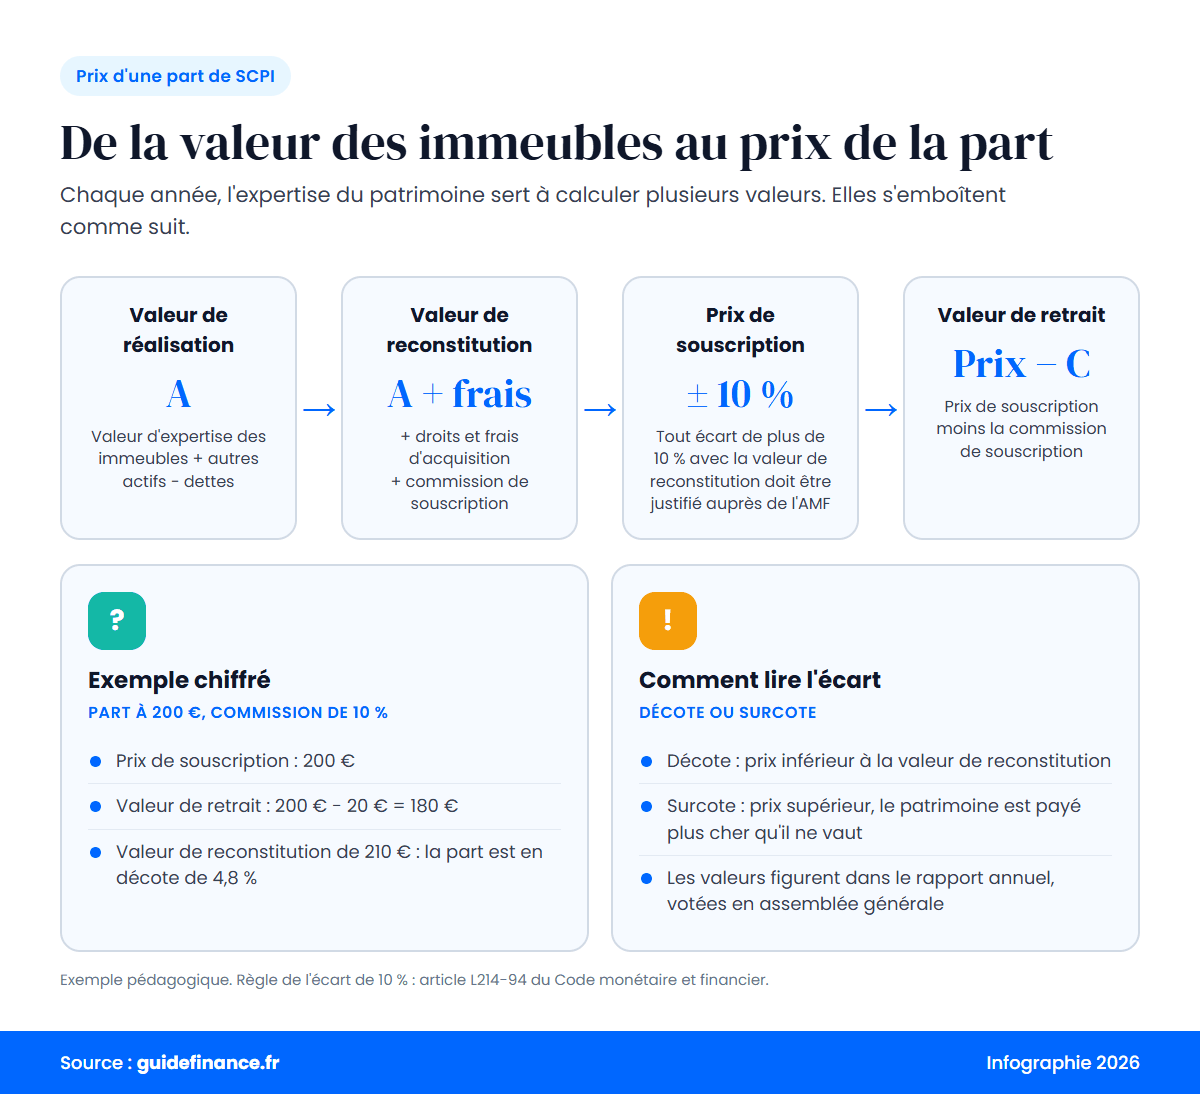
- La valeur de reconstitution additionne la valeur de réalisation des immeubles et l'ensemble des frais nécessaires pour réacquérir le patrimoine à l'identique.
- L'article L. 214-94 du Code monétaire et financier impose un prix de souscription compris dans une fourchette de plus ou moins 10 % autour de la valeur de reconstitution.
- Un prix de souscription inférieur à la valeur de reconstitution caractérise une décote, tandis qu'un prix supérieur matérialise une surcote.
- Les expertises immobilières indépendantes évaluent périodiquement les actifs pour garantir la sincérité des comptes présentés en assemblée générale.
- Lorsque le prix de souscription s’écarte de plus de 10 % de la valeur de reconstitution, la société de gestion doit justifier l’écart et le notifier à l’AMF ; en pratique, elle ajuste le prix de la part.
Le prix d’une part de Société Civile de Placement Immobilier (SCPI) ne découle pas d’une simple négociation commerciale, mais d’un cadre légal strict adossé à la valeur réelle des immeubles en portefeuille. Comprendre la valeur de reconstitution permet d’évaluer avec précision si le prix affiché pour souscrire des parts reflète fidèlement la réalité des actifs sous-jacents.
Les 5 notions financières fondamentales d’une SCPI
L’univers des SCPI s’articule autour de cinq termes techniques distincts qu’il convient de ne pas confondre, chacun renvoyant à une étape précise de l’évaluation ou de la transaction.
| Notion | Définition | Application principale |
|---|---|---|
| Valeur de réalisation | Valeur vénale nette du patrimoine immobilier, majorée des liquidités et autres actifs, puis déduction faite des dettes. | Reflète la valeur liquidative nette du fonds en cas de vente immédiate de l’ensemble des biens. |
| Valeur de reconstitution | Valeur de réalisation à laquelle s’ajoutent tous les frais nécessaires pour reconstituer à l’identique le patrimoine de la SCPI. | Sert d’étalon de référence pour encadrer le prix d’émission des parts nouvelles. |
| Prix de souscription | Montant total déboursé par un nouvel investisseur pour acquérir une part émise par la société de gestion. | SCPI à capital variable en phase d’émission. |
| Valeur de retrait | Montant effectivement reversé à l’associé sortant, égal au prix de souscription minoré de la commission de souscription hors taxes. | SCPI à capital variable lors du rachat des parts. |
| Prix d’exécution | Prix issu de la confrontation périodique des ordres d’achat et de vente sur le marché secondaire. | SCPI à capital fixe, soumises au jeu direct de l’offre et de la demande. |
Qu’est-ce que la valeur de reconstitution et comment se calcule-t-elle ?
La valeur de reconstitution exprime la dépense théorique globale qu’une société de gestion devrait engager si elle devait réacquérir aujourd’hui l’intégralité du parc immobilier composant la SCPI. Elle correspond à la somme de la valeur de réalisation et des charges d’acquisition requises pour reconstituer le patrimoine.
Ce calcul intègre plusieurs postes de coûts incontournables :
- Les droits d’enregistrement et droits de mutation à titre onéreux (notamment les frais de notaire et taxes afférentes).
- Les honoraires de conseil, frais d’intermédiation et frais d’expertise liés aux transactions immobilières.
- La commission de souscription hors taxes perçue par la société de gestion pour structurer et collecter les fonds.
Le corridor légal : l’article L. 214-94 du Code monétaire et financier
Le prix de souscription d’une SCPI à capital variable doit obligatoirement rester compris dans une fourchette de plus ou moins 10 % autour de sa valeur de reconstitution.
Pour les SCPI à capital variable, la loi interdit à la société de gestion de fixer arbitrairement le prix de souscription. L’article L. 214-94 du Code monétaire et financier, complété par l’article 422-193 du règlement général de l’Autorité des marchés financiers (AMF), impose que le prix de souscription soit compris dans une fourchette de plus ou moins 10 % autour de la valeur de reconstitution.
Ce corridor de variation, fixé entre 90 % et 110 % de la valeur de reconstitution par part, garantit l’équité de traitement entre les associés historiques et les nouveaux souscripteurs. Dès lors que la valeur d’expertise du patrimoine évolue et entraîne la valeur de reconstitution en dehors de cette zone de tolérance, la société de gestion doit justifier cet écart et le notifier à l’AMF, et elle ajuste en pratique son prix de souscription, à la hausse comme à la baisse.
Expertise immobilière semestrielle et rôle de l’assemblée générale
La fixation des valeurs patrimoniales repose sur un audit rigoureux mené par un expert immobilier indépendant, agréé par l’AMF. Pour les SCPI à capital variable, ces valeurs doivent désormais être arrêtées au moins de manière semestrielle et non plus seulement chaque année, afin d’assurer une réactivité accrue face aux fluctuations conjoncturelles du marché immobilier tertiaire et résidentiel.
À la clôture de l’exercice, l’assemblée générale des associés statue sur les comptes annuels présentés par la société de gestion. Les associés prennent acte de la valeur d’expertise, de la valeur de réalisation et de la valeur de reconstitution arrêtées, documents détaillés dans le rapport annuel transmis aux épargnants. La société de gestion conserve ensuite la responsabilité d’ajuster le prix de souscription dans le respect des bornes réglementaires. Ces valeurs sont aussi reprises par les sites d’information SCPI, pratiques pour comparer plusieurs fonds entre eux.
Décote, surcote et exemple chiffré simple
Une décote signale un achat sous la valeur théorique du patrimoine, tandis qu’une surcote supérieure à 10 % doit être justifiée auprès de l’AMF et conduit en pratique à revoir le prix de part.
La comparaison entre le prix de souscription et la valeur de reconstitution révèle l’existence d’une décote ou d’une surcote, calculée selon la formule suivante :
Écart (%) = [(Prix de souscription – Valeur de reconstitution) / Valeur de reconstitution] × 100
- Situation de décote (écart négatif) : le prix de souscription est inférieur à la valeur de reconstitution. L’associé achète sa part à un prix plus avantageux que la valeur théorique du patrimoine reconstitué.
- Situation de surcote (écart positif) : le prix de souscription est supérieur à la valeur de reconstitution. L’acquéreur paie une prime par rapport à la valeur nette et aux frais d’acquisition du portefeuille d’immeubles.
Prenons l’exemple d’une SCPI affichant une valeur de reconstitution de 1 000 euros par part :
- La borne inférieure légale (-10 %) s’établit à 900 euros.
- La borne supérieure légale (+10 %) s’établit à 1 100 euros.
- Si le prix de souscription est fixé à 960 euros, la part affiche une décote de 4 % par rapport à la valeur de reconstitution : [(960 – 1 000) / 1 000] × 100 = -4 %.
- Si le prix de souscription est fixé à 1 050 euros, la part présente une surcote de 5 % : [(1 050 – 1 000) / 1 000] × 100 = +5 %.
Le contexte des baisses de prix de parts depuis 2023
La baisse des expertises immobilières a conduit de nombreuses sociétés de gestion à réduire le prix de part lorsque celui-ci dépassait de plus de 10 % la valeur de reconstitution.
À partir de 2023, la brutale remontée des taux directeurs orchestrée par les banques centrales a provoqué une baisse mécanique de la valeur d’expertise de nombreux actifs immobiliers, en particulier dans les secteurs des bureaux franciliens et de l’immobilier commercial ancien. Les expertises périodiques ont alors matérialisé un recul significatif de la valeur de réalisation, et par conséquent de la valeur de reconstitution de plusieurs véhicules de placement.
Lorsque la valeur de reconstitution d’une SCPI a reculé au point que le prix de souscription dépassait le plafond réglementaire des +10 %, la société de gestion a, dans la plupart des cas, acté une baisse du prix de sa part plutôt que de justifier l’écart. Ce mécanisme de correction, bien que pesant sur le capital apparent des porteurs de parts, a permis de rétablir la conformité avec la réglementation financière et de préserver les conditions de liquidité sur le long terme.
Testez vos connaissances sur la valeur de reconstitution
Quel texte encadre la variation maximale autorisée pour le prix de souscription d'une SCPI à capital variable ?
- L'article L. 214-94 du Code monétaire et financier
- L'article 1964 du Code civil
- L'article 150-0 D du Code général des impôts
Afficher la réponse
L'article L. 214-94 du Code monétaire et financier
L'article L. 214-94 du Code monétaire et financier définit le corridor réglementaire limitant l'écart entre prix de souscription et valeur de reconstitution.
Dans quel intervalle le prix de souscription d'une SCPI doit-il obligatoirement se situer par rapport à sa valeur de reconstitution ?
- Entre -5 % et +5 %
- Entre -10 % et +10 %
- Entre -20 % et +20 %
Afficher la réponse
Entre -10 % et +10 %
La loi impose de justifier auprès de l’AMF tout prix de part situé hors de la fourchette de 90 % à 110 % de la valeur de reconstitution.
Que caractérise une part de SCPI affichant une décote de 4 % ?
- Un rendement annuel en baisse de 4 % par rapport à l'année précédente
- Un prélèvement de frais de gestion exceptionnels de 4 % sur les loyers
- Un prix de souscription inférieur de 4 % à la valeur de reconstitution
Afficher la réponse
Un prix de souscription inférieur de 4 % à la valeur de reconstitution
La décote correspond à la situation où l'acquéreur souscrit sa part à un prix plus faible que la valeur théorique du patrimoine reconstitué.
Quelle circonstance oblige juridiquement une société de gestion à baisser le prix de souscription ?
- Un prix de souscription supérieur de plus de 10 % à la valeur de reconstitution
- Un taux d'occupation financier qui passe sous le seuil de 85 %
- Un vote majoritaire des associés réunis en assemblée générale ordinaire
Afficher la réponse
Un prix de souscription supérieur de plus de 10 % à la valeur de reconstitution
Le dépassement du plafond légal de 10 % au-dessus de la valeur de reconstitution rend le prix non conforme et impose sa révision à la baisse.