L'essentiel en résumé
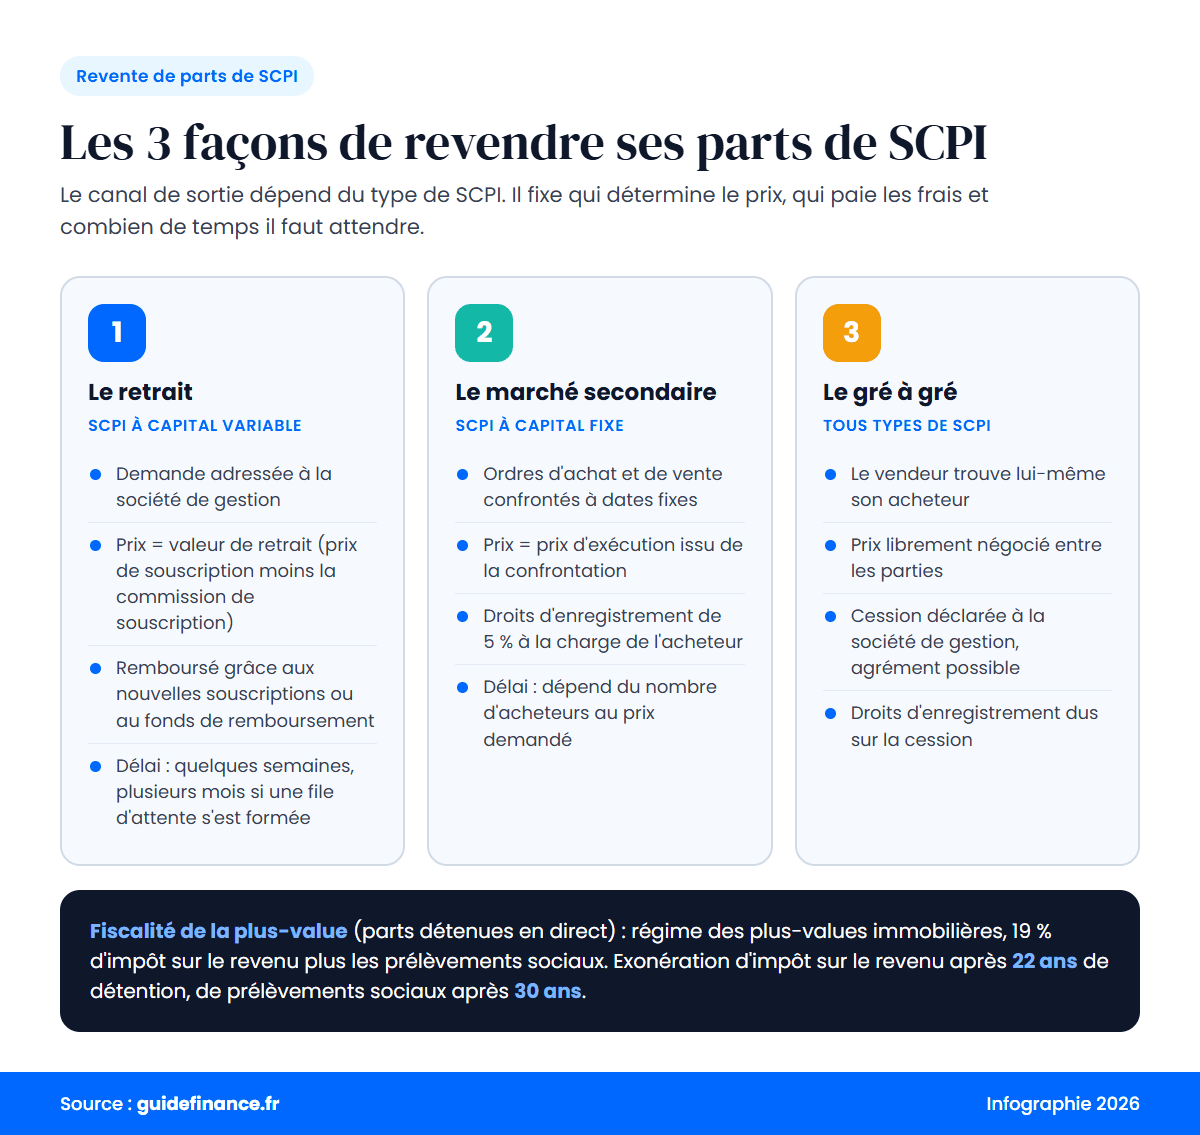
- Dans une SCPI à capital variable, la sortie s'effectue au prix de retrait officiel sous réserve que de nouvelles souscriptions apportent la contrepartie nécessaire.
- Si les parts en attente de rachat atteignent 10 % du capital, la société de gestion peut proposer un fonds de remboursement alimenté par la cession d'actifs avec décote.
- Sur le marché secondaire d'une SCPI à capital fixe ou lors d'une cession de gré à gré, l'acquéreur doit s'acquitter de 5 % de droits d'enregistrement.
- Les parts logées en assurance vie bénéficient d'une liquidité assurée par la compagnie selon les délais contractuels prévus par le contrat.
- La plus-value sur des parts détenues en direct est totalement exonérée d'impôt sur le revenu après 22 ans et de prélèvements sociaux après 30 ans de détention.
La revente de parts de SCPI obéit à des mécanismes très différents de ceux des marchés boursiers : l’absence de cotation en continu implique que la liquidité dépend directement de la structure du capital de la société et de la présence d’acquéreurs en contrepartie. Avant d’engager une procédure de cession, vous devez identifier le mode de détention de vos parts, le canal d’exécution applicable ainsi que les frais fiscaux et financiers qui détermineront votre valeur nette perçue.
SCPI à capital variable : fonctionnement du retrait et de la file d’attente
En SCPI à capital variable, le rachat dépend des nouvelles souscriptions : en cas de blocage représentant au moins 10 % des parts, un fonds de remboursement peut être créé avec une décote sur le prix de retrait.
Dans une SCPI à capital variable, le mécanisme ordinaire de sortie ne correspond pas à une vente entre particuliers, mais à une demande de rachat soumise à la société de gestion. Le prix de retrait servi à l’associé est égal au prix de souscription en vigueur diminué de la commission de souscription, telle que fixée dans la notice d’information du fonds.
La société de gestion ne peut toutefois racheter vos parts que si de nouvelles souscriptions viennent compenser les demandes de retrait au fur et à mesure. Si le volume des sorties dépasse le montant des entrées de capitaux, votre ordre est inscrit sur un registre des retraits :
- Les demandes sont traitées par ordre chronologique d’inscription sur le registre officiel de la SCPI.
- Les demandes de retrait restent valables sans limitation de durée, à moins que vous ne décidiez formellement de les annuler par écrit.
- Si les blocages persistent et que les demandes de retrait non satisfaites représentent au moins 10 % du capital, la société de gestion doit convoquer une assemblée générale pour proposer la création d’un fonds de remboursement.
Le fonds de remboursement est alimenté par la vente d’actifs immobiliers du patrimoine de la SCPI. Le rachat de parts via un fonds de remboursement s’effectue à un prix de cession spécifique inférieur à la valeur de retrait ordinaire, impliquant une décote imposée aux associés vendeurs.
SCPI à capital fixe : confrontation sur le marché secondaire
Pour les SCPI à capital fixe fermées à la souscription continue, la liquidité est assurée par un marché secondaire officiel administré directement par la société de gestion. Les transactions reposent sur un carnet d’ordres où les intentions d’achat et de vente sont confrontées à échéance régulière, le plus souvent une fois par mois ou par trimestre.
La confrontation périodique détermine un prix d’exécution d’équilibre, calculé pour maximiser le nombre de parts échangées en fonction de l’offre et de la demande. Si votre prix limite de vente est trop élevé par rapport aux ordres d’achat disponibles, vos parts ne seront pas exécutées lors de la séance.
Le marché secondaire obéit à un régime de charges distinct du retrait classique :
- L’acheteur doit régler des droits d’enregistrement fixés à 5 % du prix d’exécution, conformément à l’article 726 du Code général des impôts.
- La société de gestion prélève des frais de transaction ou de registre prévus par les statuts.
- L’impact des droits d’enregistrement réduit mécaniquement le prix net que l’acheteur consent à offrir au vendeur.
La cession directe de gré à gré
Que la SCPI soit à capital fixe ou à capital variable, vous conservez la faculté légale de trouver vous-même un acquéreur sans solliciter la confrontation d’ordres de la société de gestion. Dans une cession de gré à gré, le vendeur et l’acheteur s’accordent librement sur le prix unitaire des parts, souvent négocié avec une décote pour accélérer la transaction.
Cette liberté contractuelle s’accompagne d’un cadre administratif strict à respecter :
- La transaction fait l’objet d’un acte de cession de parts sociales sous seing privé ou notarié.
- L’acheteur doit s’acquitter des droits d’enregistrement de 5 % auprès du service de la publicité foncière et de l’enregistrement de son domicile fiscal.
- L’acte enregistré doit être signifié à la société de gestion ou accepté par elle, accompagné du paiement éventuel de frais de dossier pour inscription sur le registre des associés.
Délais réels de revente : le bilan de la crise immobilière
Depuis le choc d’ajustement monétaire entamé en 2022 et 2023, la liquidité des SCPI a connu de fortes disparités selon la typologie et la date de constitution de leurs patrimoines. En 2026, les délais de sortie s’étalent de quelques semaines pour les véhicules conservant une collecte dynamique à plus d’un an pour les fonds présentant des volumes de parts en attente.
Le tableau de bord trimestriel transmis par la société de gestion constitue votre outil de veille indispensable avant toute décision. Il vous permet d’observer trois données clés :
- Le nombre de parts en attente de retrait et son évolution par rapport au trimestre précédent.
- Le ratio entre la collecte brute trimestrielle et les demandes de rachat formulées sur la période.
- L’écart éventuel entre le prix de souscription et la valeur de reconstitution, indicateur d’un potentiel risque de révision tarifaire.
Pour comparer ces chiffres d’une SCPI à l’autre, un agrégateur de données comme SCPI.biz rassemble les prix de part et les rendements publiés.
Revendre des parts de SCPI détenues en assurance vie
Au sein d’un contrat d’assurance vie, la liquidité est contractuellement garantie par l’assureur, ce qui évite la file d’attente du marché de parts et diffère l’imposition des gains.
Lorsque vos parts de SCPI sont logées au sein d’une unité de compte d’un contrat d’assurance vie, les règles de liquidité ne sont plus régies par le marché des parts mais par le Code des assurances. Dans ce schéma, la compagnie d’assurance vie est l’unique propriétaire juridique des parts et garantit contractuellement la liquidité à l’assuré. Si la liquidité prime, comparez aussi SCPI et OPCI, dont la poche de liquidités facilite les rachats.
La sortie s’effectue alors selon des modalités spécifiques :
- L’opération prend la forme d’un arbitrage vers le fonds en euros ou une autre unité de compte, ou bien d’un rachat partiel ou total du contrat.
- Les délais d’exécution dépendent des conditions générales du contrat d’assurance vie, généralement compris entre quelques jours et quelques semaines.
- La valeur retenue est la valeur liquidative communiquée par l’assureur, qui applique parfois une pénalité conventionnelle de rachat en cas de désinvestissement précoce au cours des premières années.
Fiscalité de la revente : calcul de la plus-value immobilière
La plus-value réalisée en direct relève du régime immobilier des particuliers et bénéficie d’abattements pour durée de détention jusqu’à l’exonération totale d’impôt sur le revenu à 22 ans et de prélèvements sociaux à 30 ans.
Pour les parts détenues en direct, la différence positive entre le prix de vente net et le prix d’acquisition effectif relève du régime fiscal des plus-values immobilières des particuliers. Le gain brut est soumis à une imposition forfaitaire au taux de 19 % au titre de l’impôt sur le revenu et de 17,2 % au titre des prélèvements sociaux, après déduction d’abattements progressifs accordés par année de détention à partir de la sixième année.
| Durée de détention | Abattement annuel pour l’IR | Abattement annuel pour les prélèvements sociaux |
|---|---|---|
| De la 1re à la 5e année | 0 % | 0 % |
| De la 6e à la 21e année | 6 % par an | 1,65 % par an |
| 22e année révolue | 4 % (exonération totale d’IR atteinte à 22 ans) | 1,60 % |
| De la 23e à la 30e année | Exonéré | 9 % par an (exonération totale de PS atteinte à 30 ans) |
La société de gestion ou le notaire mandaté calcule l’abattement applicable, effectue le prélèvement à la source lors de la transaction et transmet le montant net des capitaux ainsi que l’imprimé fiscal récapitulatif. En cas de détention au sein d’une assurance vie, la plus-value immobilière n’est pas imposée à la cession des parts : seuls les rachats partiels ou totaux du contrat déclenchent la fiscalité propre à l’assurance vie au prélèvement forfaitaire unique ou au barème de l’impôt sur le revenu.
Les étapes à vérifier avant de soumettre son ordre
Avant de valider l’envoi de votre formulaire de retrait ou de cession, assurez-vous de maîtriser les implications financières immédiates de votre décision. Un désengagement précipité peut matérialiser une moins-value alors que le flux de distribution de dividendes continue d’être servi tant que vos parts ne sont pas effectivement rachetées.
- Comparez votre prix d’achat d’origine au prix de retrait net actuel, pour identifier l’existence d’une plus-value ou d’une perte en capital.
- Vérifiez la présence d’une file d’attente sur les derniers rapports d’information pour estimer le délai de mise à disposition des fonds.
- Intégrez la date d’arrêt de jouissance des parts : les revenus trimestriels vous restent dus jusqu’au terme du mois ou du trimestre au cours duquel le retrait a été exécuté.
Testez vos connaissances sur la revente de SCPI
Que devient une demande de retrait en SCPI à capital variable si les souscriptions sont insuffisantes ?
- Elle est automatiquement annulée au bout de trente jours.
- Elle est inscrite sur un registre chronologique dans l'attente de nouveaux capitaux.
- La société de gestion doit racheter immédiatement les parts sur ses fonds propres.
Afficher la réponse
Elle est inscrite sur un registre chronologique dans l'attente de nouveaux capitaux.
Les demandes de retrait sont enregistrées par ordre chronologique et traitées au fur et à mesure de l'arrivée de nouvelles souscriptions.
Quel montant de droits d'enregistrement l'acquéreur doit-il payer lors d'une cession sur le marché secondaire d'une SCPI à capital fixe ?
- 1,5 % du prix d'exécution
- 5 % du prix d'exécution
- 8,5 % de la valeur nominale
Afficher la réponse
5 % du prix d'exécution
L'article 726 du Code général des impôts prévoit des droits d'enregistrement de 5 % à la charge de l'acheteur pour les cessions de parts de SCPI à capital fixe ou de gré à gré.
Après combien d'années de détention en direct une plus-value de SCPI est-elle totalement exonérée d'impôt sur le revenu ?
- 15 ans
- 22 ans
- 30 ans
Afficher la réponse
22 ans
L'abattement pour durée de détention permet d'atteindre l'exonération complète d'impôt sur le revenu au bout de 22 ans révolus, tandis que l'exonération de prélèvements sociaux requiert 30 ans.
Quelle règle s'applique à la liquidité des parts de SCPI souscrites dans un contrat d'assurance vie ?
- L'assureur garantit contractuellement la liquidité sans soumettre l'assuré à la file d'attente de la SCPI.
- L'assuré doit obligatoirement trouver lui-même un acquéreur de gré à gré.
- Le rachat est impossible avant une période d'indisponibilité minimale de dix ans.
Afficher la réponse
L'assureur garantit contractuellement la liquidité sans soumettre l'assuré à la file d'attente de la SCPI.
La compagnie d'assurance vie est l'unique propriétaire juridique des parts et assure la liquidité contractuelle au travers des arbitrages ou des rachats du contrat.