Points clés du rendement
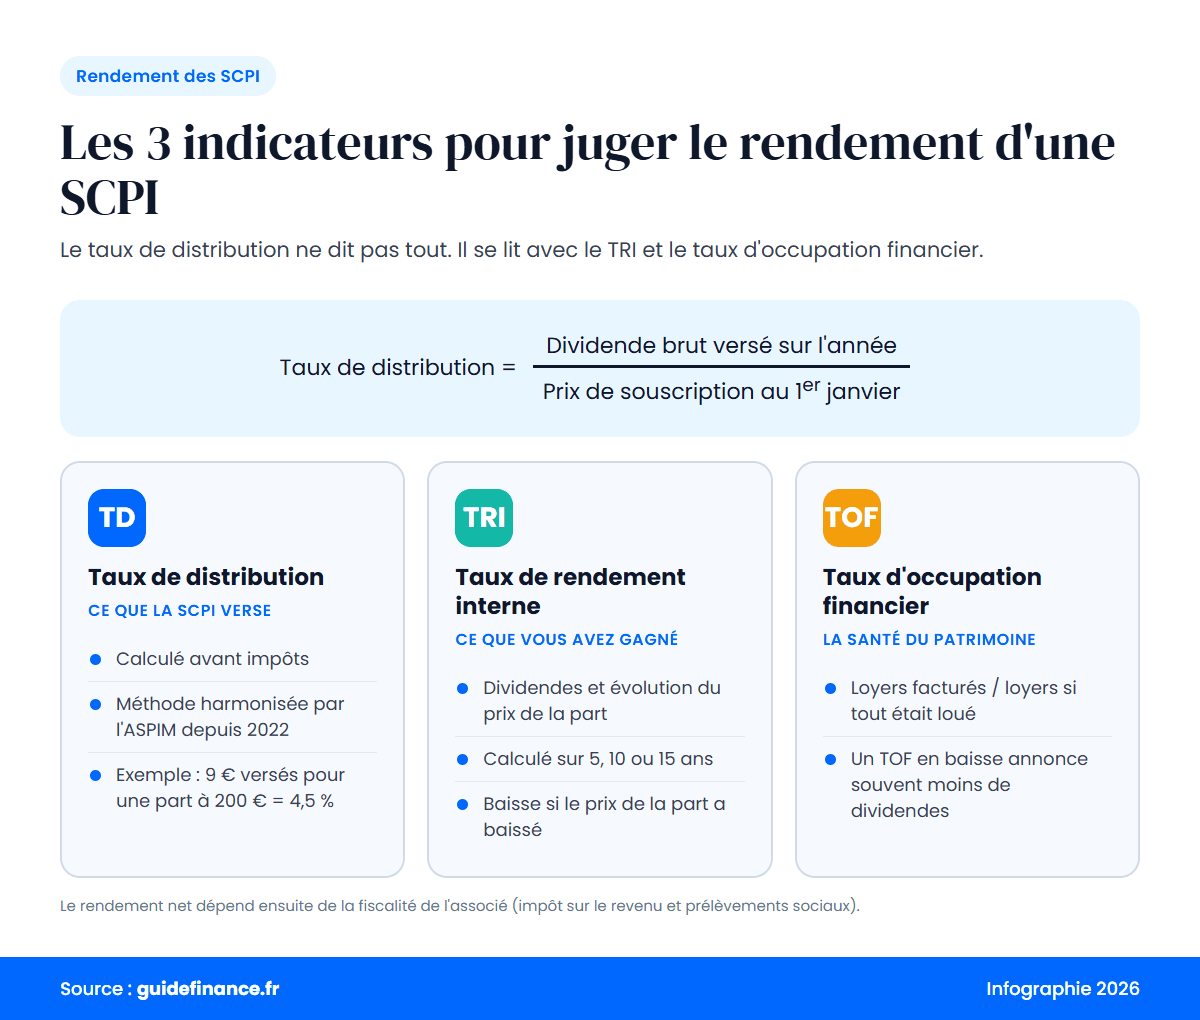
- Le taux de distribution rapporte les dividendes bruts au prix de souscription de la part au 1er janvier selon la formule standardisée de l'ASPIM.
- La moyenne de distribution de l'ensemble du marché des SCPI s'est établie à 4,91 % pour l'exercice 2025.
- La fiscalité française cumule barème progressif et 17,2 % de prélèvements sociaux, réduisant un rendement brut de 5,00 % à 2,64 % net pour une tranche à 30 %.
- Le taux de rendement interne (TRI) sur 5 ou 10 ans mesure la performance réelle en intégrant dividendes, frais de souscription et valeur de retrait.
- La pérennité d'une distribution locative repose sur un taux d'occupation financier supérieur à 90 % et un report à nouveau sécurisant.
Le taux de distribution constitue l’indicateur de performance le plus visible des SCPI, mais une lecture isolée de ce pourcentage masque souvent la réalité patrimoniale d’un placement. Pour évaluer avec rigueur la rentabilité globale d’un investissement immobilier, la rentabilité brute doit être mise en perspective avec la fiscalité effective, le taux de rendement interne (TRI) ainsi que la santé locative du parc.
Définition et calcul du taux de distribution selon l’ASPIM
Le taux de distribution rapporte les dividendes bruts annuels au prix de la part au 1er janvier, sans déduire la fiscalité individuelle de l’associé.
Le taux de distribution (TD) mesure le rendement annuel brut versé par une SCPI à ses associés avant toute déduction fiscale. Harmonisé par l’Association française des sociétés de placement immobilier (ASPIM), cet indicateur de référence rapporte l’ensemble des dividendes bruts versés au cours de l’exercice au prix de souscription de la part constaté au 1er janvier de cette même année.
Pour les SCPI à capital fixe négociées sur un marché secondaire, la formule retient le prix de part acquéreur moyen de l’année précédente. Le dividende brut intègre à la fois le résultat net distribuable issu des loyers, les éventuelles plus-values distribuées et les prélèvements fiscaux payés à la source par la société de gestion, notamment pour les actifs situés à l’étranger.
| Élément de calcul | Exemple chiffré |
|---|---|
| Prix de souscription de la part au 1er janvier | 1 000 € |
| Dividendes bruts totaux versés sur l’année | 48 € |
| Taux de distribution annuel (brut de fiscalité) | 4,80 % |
Différence entre le TDVM et le taux de distribution actuel
Jusqu’au 31 décembre 2021, la performance courante des SCPI était mesurée au moyen du taux de distribution sur valeur de marché (TDVM). L’ASPIM a remplacé le TDVM par le taux de distribution afin de standardiser les comparaisons entre fonds et d’éliminer les distorsions liées aux variations de prix en cours d’année.
- L’ancien TDVM divisait les acomptes bruts de dividendes par le prix moyen de la part constaté tout au long de l’année écoulée, ce qui pouvait diluer ou fausser le calcul en cas de fortes fluctuations de prix.
- Le taux de distribution actuel fige le dénominateur sur la valeur de souscription au 1er janvier, garantissant une base arithmétique fixe et directement lisible pour l’épargnant.
- Les éventuelles plus-values distribuées sont désormais isolées et clairement ventilées aux côtés des loyers réguliers, offrant une meilleure transparence comptable.
Rendement net et fiscalité des revenus de SCPI
Pour un associé imposé à 30 %, les prélèvements sociaux de 17,2 % et l’impôt réduisent un rendement brut de 5,00 % à 2,64 % net sur des actifs français.
Le taux de distribution affiché par les sociétés de gestion ne correspond jamais au montant net viré sur le compte bancaire d’un particulier détenant ses parts en direct. Les revenus perçus relèvent principalement du régime des revenus fonciers, soumis à une double pression fiscale : le barème progressif de l’impôt sur le revenu et les prélèvements sociaux de 17,2 %.
Pour un associé soumis à une tranche marginale d’imposition (TMI) de 30 %, le taux global de prélèvement atteint 47,2 % sur les revenus distribués par des immeubles français. Un dividende brut affichant 5,00 % se transforme ainsi en un rendement net d’impôt de 2,64 % pour le contribuable. Loger ses parts dans une autre enveloppe change ce calcul : voir SCPI, PEA ou compte-titres.
| Tranche marginale (TMI) | Prélèvements sociaux | Pression globale | Rendement net pour un TD brut de 5,00 % |
|---|---|---|---|
| 11 % | 17,2 % | 28,2 % | 3,59 % |
| 30 % | 17,2 % | 47,2 % | 2,64 % |
| 41 % | 17,2 % | 58,2 % | 2,09 % |
| 45 % | 17,2 % | 62,2 % | 1,89 % |
Les SCPI investies en Europe (Allemagne, Espagne, Pays-Bas) bénéficient des conventions fiscales internationales bilatérales. Les prélèvements sociaux français de 17,2 % ne s’appliquent pas sur les revenus de source étrangère, et la double imposition est neutralisée par le mécanisme du crédit d’impôt ou du taux effectif, ce qui préserve un rendement net supérieur pour les contribuables fortement fiscalisés.
Le TRI à 5 et 10 ans : intégrer l’évolution de la part et les frais
Le taux de rendement interne (TRI) intègre les frais de souscription et les variations du prix de part, révélant la rentabilité globale à long terme.
Le taux de distribution reflète une rentabilité annuelle instantanée sans mesurer le capital final récupéré. Le taux de rendement interne (TRI) sur 5 ou 10 ans constitue le seul thermomètre actuariel complet de la rentabilité réelle d’un investissement en parts de SCPI.
Le calcul du TRI intègre la totalité des flux financiers rencontrés sur la durée de détention :
- Le prix d’entrée incluant les frais de souscription, généralement compris entre 8 % et 12 % du capital investi, qui amputent la performance durant les premières années.
- La série des dividendes réguliers perçus trimestre après trimestre par le porteur de parts.
- La valeur de retrait ou le prix de cession effectif de la part au terme de la période de calcul.
Une SCPI capable d’afficher un taux de distribution annuel flatteur de 6 % tout en abaissant la valeur de sa part de 15 % enregistrera un TRI dégradé sur 5 ans. À l’inverse, une SCPI distribuant 4,50 % par an accompagnée d’une appréciation constante de son patrimoine offrira un enrichissement global nettement plus élevé.
Indicateurs de solidité : TOF, réserves et report à nouveau
La pérennité d’un dividende repose sur les fondamentaux d’exploitation des immeubles. Trois indicateurs comptables et techniques permettent de juger si le taux de distribution est durable ou s’il résulte d’un artifice de trésorerie.
- Le taux d’occupation financier (TOF) : il exprime le rapport entre les loyers effectivement facturés et le total des loyers théoriques qui seraient encaissés si 100 % du patrimoine était occupé au prix du marché. Un TOF maintenu au-dessus de 90 % traduit une bonne résistance locative, tandis qu’un recul continu signale un risque imminent sur les dividendes.
- Le report à nouveau (RAN) : cette réserve financière représente les bénéfices accumulés des années antérieures non distribués aux associés. Exprimé en nombre de jours ou de mois de distribution de réserve, un RAN solide permet à la société de gestion d’amortir le départ imprévu d’un grand locataire sans diminuer les acomptes versés.
- Les provisions pour gros travaux : elles permettent d’anticiper la rénovation thermique et les obligations réglementaires sans ponctionner brutalement les revenus courants.
Taux de distribution élevé et SCPI récentes : les pièges à identifier
L’apparition sur le marché de jeunes SCPI affichant des taux de distribution supérieurs à 7 % ou 8 % exige une analyse critique du modèle financier sous-jacent. Ces performances de lancement s’expliquent fréquemment par des facteurs techniques temporaires plutôt que par une supériorité structurelle :
- Un volume d’actifs restreint, où une poignée de baux récents négociés à des taux avantageux maximise mécaniquement le ratio au démarrage.
- Le délai de jouissance imposé aux nouveaux souscripteurs, qui encaisse immédiatement la collecte tout en différant le versement des dividendes, produisant un effet de relution passager en faveur des premiers arrivants.
- L’absence de réserves de report à nouveau constituées et l’inexistence d’un historique d’exploitation face aux cycles de vacance locative.
Moyenne du marché et critères d’arbitrage pour 2026
Pour l’exercice 2025, l’ASPIM a établi la moyenne du taux de distribution de l’ensemble du marché des SCPI à 4,91 %. Ce repère chiffré sert de balise pour apprécier le positionnement d’un véhicule d’épargne immobilière au sein de l’environnement économique de 2026.
L’évaluation d’une SCPI implique de mettre en balance le taux de distribution annoncé avec la décote ou surcote du prix de souscription par rapport à la valeur de reconstitution. Un placement cohérent privilégie la régularité du flux locatif, la diversification géographique et sectorielle, ainsi que l’adéquation entre la fiscalité des revenus distribués et la situation personnelle de l’investisseur. Ces critères servent à choisir les meilleures scpi de rendement plutôt qu’à suivre le seul taux affiché.
Vérifier ses connaissances
Comment est calculé le taux de distribution officiel selon la norme de l'ASPIM ?
- Dividendes bruts divisés par le prix moyen de part constaté sur l'année
- Dividendes bruts annuels divisés par le prix de souscription de la part au 1er janvier
- Dividendes nets de fiscalité divisés par la valeur de réalisation au 31 décembre
Afficher la réponse
Dividendes bruts annuels divisés par le prix de souscription de la part au 1er janvier
L'ASPIM retient la valeur de souscription au 1er janvier comme base fixe afin d'éviter les distorsions arithmétiques en cours d'exercice.
Quel est le rendement net perçu sur un dividende brut français de 5,00 % avec une tranche marginale d'imposition de 30 % ?
- 3,50 %
- 2,64 %
- 4,14 %
Afficher la réponse
2,64 %
L'addition de la tranche à 30 % et des prélèvements sociaux de 17,2 % génère une pression fiscale globale de 47,2 % sur les revenus distribués.
Pourquoi le TRI est-il plus représentatif de la rentabilité réelle que le seul taux de distribution ?
- Il neutralise la fiscalité applicable aux revenus locatifs
- Il garantit les performances futures du fonds sur une durée contractuelle
- Il prend en compte le prix d'achat avec frais et l'évolution du capital à la revente
Afficher la réponse
Il prend en compte le prix d'achat avec frais et l'évolution du capital à la revente
Le TRI agrège l'ensemble des flux financiers de l'opération, incluant l'amortissement des frais de souscription et les variations de valeur de la part.
Quel mécanisme peut gonfler temporairement le taux de distribution affiché par une jeune SCPI ?
- L'effet de relution lié au délai de jouissance imposé aux nouveaux souscripteurs
- La suppression immédiate des provisions pour gros travaux
- L'obligation légale de distribuer l'intégralité du report à nouveau dès la première année
Afficher la réponse
L'effet de relution lié au délai de jouissance imposé aux nouveaux souscripteurs
Le décalage de versement des dividendes pour les nouveaux entrants permet de répartir l'ensemble des premiers loyers sur un nombre restreint de parts bénéficiaires.