En résumé
- La SCPI investit la quasi-totalité de ses fonds dans des biens immobiliers locatifs pour distribuer des revenus réguliers sur un horizon de 8 à 10 ans.
- L’OPCI détient au moins 60 % d’actifs immobiliers, dont au moins 51 % d’immobilier non coté, et au moins 5 % de liquidités, le solde en actifs financiers.
- La valorisation de l'OPCI est calculée de façon mensuelle ou bimensuelle, ce qui induit une volatilité supérieure à celle des expertises de SCPI.
- En direct, les dividendes de SCPI sont taxés comme revenus fonciers jusqu'à 45 % plus 17,2 % de prélèvements sociaux, contre 31,4 % de PFU pour l’OPCI depuis 2026.
- Au sein d'une assurance-vie, la fiscalité des deux véhicules s'aligne sur celle du contrat et l'assureur assure la liquidité des rachats de parts.
L’investissement immobilier indirect, souvent désigné sous le terme de pierre-papier, repose principalement sur deux véhicules collectifs régulés par l’Autorité des marchés financiers : la société civile de placement immobilier (SCPI) et l’organisme de placement collectif immobilier (OPCI). Si ces deux supports permettent de mutualiser un patrimoine immobilier sans contrainte de gestion locative, leur allocation d’actifs, leurs règles de liquidité et leur cadre fiscal répondent à des logiques patrimoniales distinctes en 2026.
Composition des actifs : immobilier pur contre formule hybride
La SCPI détient quasi exclusivement du patrimoine immobilier physique, tandis que l’OPCI associe au moins 60 % d’actifs immobiliers avec une poche financière et au moins 5 % de liquidités.
La distinction fondamentale entre SCPI et OPCI réside dans la nature des actifs détenus en portefeuille. Une SCPI investit la quasi-totalité de ses capitaux dans des immeubles physiques destinés à la location, principalement des bureaux, des commerces, des entrepôts logistiques, des locaux d’activité ou des établissements de santé. Les liquidités y sont cantonnées à un rôle purement résiduel pour gérer les flux courants de trésorerie.
À l’inverse, l’OPCI grand public, le plus souvent structuré sous la forme d’une Société de placement à prépondérance immobilière à capital variable (SPPICAV), adopte une composition tripartite strictement encadrée par le Code monétaire et financier :
- Un quota minimum de 60 % investi en actifs immobiliers, dont au moins 51 % d’immobilier non coté (immeubles de bureaux, logistique, résidentiel, commerces).
- Une poche financière constituant le solde du fonds, composée de titres de sociétés foncières cotées (SIIC), d’actions, d’obligations ou d’OPCVM.
- Un matelas de liquidités d’au moins 5 % en dépôts bancaires et instruments monétaires, destiné à garantir la fluidité des rachats d’actions.
Liquidité, fréquence de valorisation et volatilité
L’OPCI garantit une sortie sous un délai légal de deux mois au prix d’une volatilité boursière accrue, alors que la revente de parts de SCPI reste tributaire de la liquidité du marché secondaire.
La structure des actifs influe directement sur le comportement du capital et les modalités de sortie. La part de SCPI présente une volatilité modérée mais dépend des mécanismes du marché des parts pour être revendue. La valorisation d’une SCPI repose sur des expertises immobilières annuelles conduites par des experts indépendants, révisées en fonction de l’évolution du marché immobilier. Pour les SCPI à capital variable, le rachat de parts s’effectue tant que la société de gestion compense les sorties par de nouvelles souscriptions ou dispose d’un fonds de remboursement. En cas de blocage ou sur une SCPI à capital fixe, l’associé doit trouver un acheteur sur le marché secondaire, ce qui expose à des délais allongés ou à une décote sur le prix de cession.
L’OPCI offre quant à lui une liquidité structurelle supérieure grâce à sa poche monétaire obligatoire. La valeur liquidative d’un OPCI est calculée à fréquence bimensuelle ou mensuelle, reflétant l’évolution conjointe des expertises immobilières et des cours de bourse de sa poche financière. Cette composante cotée entraîne une volatilité plus marquée de la part. Sur le plan du désinvestissement, la société de gestion est tenue de rembourser les demandes de rachat dans un délai maximal de deux mois, avec la faculté légale d’activer des mécanismes de plafonnement temporaire (clauses de gates) en cas de retraits massifs exceptionnels.
Structure des frais d’entrée et de gestion
Les deux supports appliquent des grilles tarifaires différentes, qu’il convient d’analyser au regard de l’horizon de placement envisagé :
- Pour la SCPI : la commission de souscription se situe généralement entre 8 % et 12 % TTC du prix d’émission, prélevée au moment du rachat ou intégrée au prix de souscription, tandis que les frais de gestion annuels oscillent entre 8 % et 12 % des loyers bruts encaissés. Ces coûts initiaux significatifs exigent un amortissement sur une longue période, généralement recommandée entre 8 et 10 ans.
- Pour l’OPCI : les frais d’entrée s’établissent le plus souvent entre 2 % et 4 %, mais les frais de gestion annuels sont calculés directement sur la valeur globale des actifs (généralement entre 1,5 % et 2,5 % par an), auxquels s’ajoutent les frais de tenue de compte de l’enveloppe d’accueil.
Fiscalité comparée : détention directe, assurance-vie et PER
En direct, les revenus de SCPI relèvent des revenus fonciers au barème de l’impôt sur le revenu, tandis que les distributions d’OPCI relèvent du prélèvement forfaitaire unique, porté à 31,4 % en 2026.
Le régime d’imposition constitue un critère déterminant lors du choix du véhicule, la fiscalité dépendant à la fois de la nature juridique du placement et de son mode d’hébergement.
En détention directe, les dividendes distribués par une SCPI sont soumis au régime fiscal des revenus fonciers. Ils intègrent le barème progressif de l’impôt sur le revenu (pouvant aller jusqu’à 45 %) en sus des prélèvements sociaux au taux de 17,2 %, ce qui peut générer une lourde charge fiscale pour les contribuables situés dans les tranches marginales élevées. Les gains sur les cessions de parts relèvent quant à eux du régime des plus-values immobilières des particuliers (abattements progressifs pour durée de détention conduisant à une exonération d’impôt sur le revenu au bout de 22 ans et de prélèvements sociaux après 30 ans).
À l’inverse, les distributions d’une SPPICAV détenue sur un compte-titres ordinaire sont fiscalisées comme des revenus de capitaux mobiliers. Les dividendes et plus-values d’OPCI en direct relèvent par défaut du prélèvement forfaitaire unique (PFU) à 31,4 %, soit 12,8 % au titre de l’impôt sur le revenu et 18,6 % de prélèvements sociaux depuis 2026, avec l’option possible pour le barème progressif. Sur le plan de l’impôt sur la fortune immobilière (IFI), la quote-part représentative des actifs immobiliers physiques et fonciers des deux véhicules entre dans l’assiette taxable du contribuable assujetti.
Au sein d’un contrat d’assurance-vie ou d’un plan d’épargne retraite (PER), la fiscalité propre aux supports s’efface au profit de la fiscalité de l’enveloppe :
- En assurance-vie : l’imposition n’intervient qu’au moment des rachats partiels ou totaux, avec application du PFU ou du taux réduit de 7,5 % (hors prélèvements sociaux de 17,2 %) après 8 ans de détention, sous réserve d’abattements annuels de 4 600 euros pour une personne seule ou 9 200 euros pour un couple. La liquidité est en outre assurée par la compagnie d’assurance-vie, qui garantit la contrepartie des parts de SCPI comme d’OPCI.
- Dans le PER : les versements peuvent être déduits du revenu imposable dans la limite des plafonds en vigueur, tandis que les sorties en rente ou en capital lors du départ en retraite suivent les règles fiscales applicables au plan.
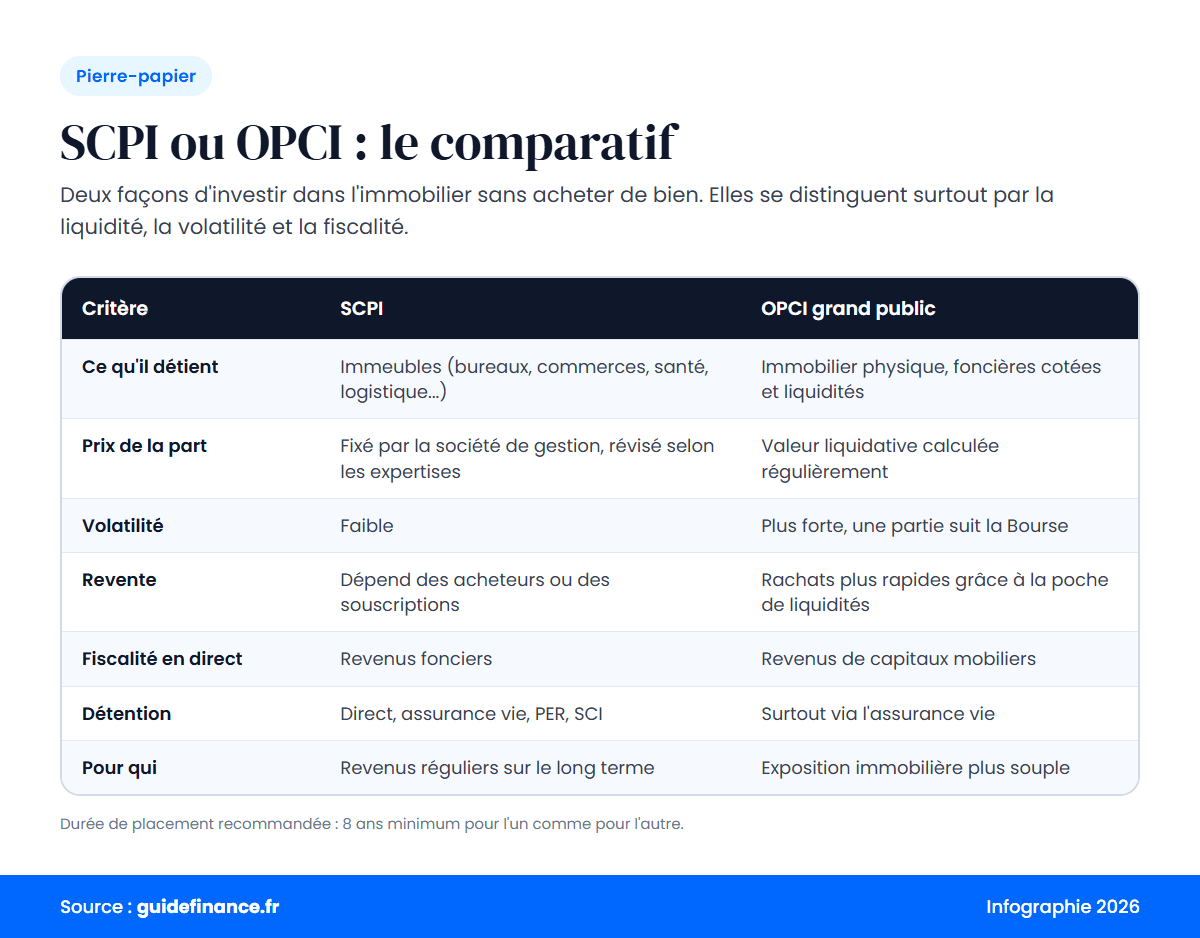
Tableau comparatif : SCPI ou OPCI
| Critère | SCPI | OPCI (SPPICAV) |
|---|---|---|
| Composition principale | Immobilier physique (minimum 90 % à 95 %) | Actifs immobiliers (min. 60 %, dont 51 % non cotés), actifs financiers, liquidités (min. 5 %) |
| Fréquence de valorisation | Généralement annuelle ou semestrielle | Bimensuelle ou mensuelle |
| Niveau de volatilité | Faible (reflet de l’expertise des immeubles) | Modérée à élevée (sensibilité aux marchés boursiers) |
| Liquidité de sortie | Dépendante des souscriptions ou du marché secondaire | Organisée par le fonds (délai légal de 2 mois max, sous réserve de clauses de gates) |
| Frais d’entrée moyens | 8 % à 12 % TTC | 2 % à 4 % TTC |
| Frais de gestion annuels | 8 % à 12 % prélevés sur les loyers | 1,5 % à 2,5 % prélevés sur l’actif net total |
| Fiscalité des revenus (en direct) | Régime des revenus fonciers (barème progressif de l’IR + 17,2 % de prélèvements sociaux) | Revenus de capitaux mobiliers (PFU à 31,4 % ou option pour le barème progressif) |
| Fiscalité en assurance-vie / PER | Fiscalité de l’enveloppe capitalisante | Fiscalité de l’enveloppe capitalisante |
| Horizon de placement recommandé | 8 à 10 ans minimum | 5 à 8 ans minimum |
Profil d’investisseur : quel support retenir selon ses objectifs ?
L’arbitrage entre SCPI et OPCI dépend des priorités patrimoniales, du taux marginal d’imposition et de la durée d’engagement envisagée.
La SCPI s’adresse en priorité à l’épargnant qui recherche la perception de revenus réguliers indexés sur des baux commerciaux, dans une logique de valorisation patrimoniale à long terme. Son adossement exclusif à l’immobilier physique convient à un investisseur capable de bloquer ses fonds durant une décennie, prêt à accepter une liquidité réduite en échange d’une exposition directe aux loyers. Ce support s’avère particulièrement pertinent lorsqu’il est souscrit à crédit pour développer un patrimoine à terme, ou logé dans un contrat d’assurance-vie pour neutraliser l’impact du barème de l’impôt sur le revenu. Reste à vérifier, fonds par fonds, si elle constitue le meilleur placement au regard de votre situation fiscale et de votre horizon.
L’OPCI répond aux exigences d’un profil cherchant une diversification immobilière plus souple, combinée à une composante financière liquide. Adapté à un horizon d’investissement intermédiaire, ce véhicule permet de s’exposer à la thématique de la pierre sans supporter les contraintes d’une revente sur le marché secondaire. En contrepartie, l’épargnant accepte les variations de la valeur liquidative induites par la volatilité des marchés financiers et une distribution de dividendes généralement moins élevée, orientée vers la capitalisation.
Testez vos connaissances
Quelle est la part minimale d'immobilier physique obligatoire au sein d'un OPCI grand public ?
- 10 %
- 30 %
- 60 %
- 90 %
Afficher la réponse
60 %
Le Code monétaire et financier impose à l’OPCI un quota minimum de 60 % d’actifs immobiliers, dont au moins 51 % d’immobilier non coté.
Quel régime fiscal s'applique par défaut aux dividendes d'un OPCI détenu en direct sur un compte-titres ?
- Le régime des revenus fonciers
- Le prélèvement forfaitaire unique à 31,4 %
- L'exonération totale d'impôt sur le revenu
- Le régime des micro-bénéfices industriels et commerciaux
Afficher la réponse
Le prélèvement forfaitaire unique à 31,4 %
Les distributions d'une SPPICAV constituent des revenus de capitaux mobiliers soumis par défaut au PFU de 31,4 % depuis 2026.
Pourquoi la valeur liquidative d'un OPCI fluctue-t-elle plus que celle d'une part de SCPI ?
- Elle intègre une quote-part d'actions et de foncières cotées soumises aux marchés boursiers
- Les immeubles physiques du fonds sont vendus aux enchères chaque mois
- La réglementation impose une décote systématique lors de chaque inventaire
- Les loyers de l'OPCI sont révisés chaque semaine par l'AMF
Afficher la réponse
Elle intègre une quote-part d'actions et de foncières cotées soumises aux marchés boursiers
La présence d’une poche financière cotée répercute directement la volatilité des marchés financiers sur le calcul de la valeur liquidative.
Quel avantage procure l'acquisition de parts de SCPI au sein d'une assurance-vie plutôt qu'en direct ?
- La garantie du capital par l'État en cas de crise immobilière
- L'évitement du barème des revenus fonciers et la liquidité assurée par l'assureur
- L'exonération totale et définitive de tout prélèvement social
- La possibilité de déduire le prix d'achat de son impôt sur le revenu global
Afficher la réponse
L'évitement du barème des revenus fonciers et la liquidité assurée par l'assureur
L'enveloppe capitalisante de l'assurance-vie neutralise la lourde imposition des revenus fonciers et transfère l'obligation de rachat des parts vers l'assureur.