L'essentiel à retenir
- Les parts de SCPI ne sont pas éligibles au PEA en vertu des dispositions du Code monétaire et financier.
- L'assurance-vie et le PER permettent d'intégrer des SCPI en unités de compte avec une liquidité garantie par l'assureur.
- L'acquisition en direct soumet les revenus au barème progressif de l'impôt sur le revenu majoré des prélèvements sociaux de 17,2 %.
- Le démembrement temporaire en nue-propriété offre une décote de 20 % à 40 % sur le prix de souscription sans imposition durant la période.
- L'exposition immobilière au sein du PEA reste possible uniquement par l'intermédiaire d'ETF synthétiques répliquant des indices sectoriels.
Les parts de SCPI ne sont pas éligibles au plan d’épargne en actions (PEA). Bien que le cadre fiscal avantageux du PEA attire de nombreux épargnants désireux de valoriser leur patrimoine, les règles d’éligibilité de cette enveloppe excluent les sociétés civiles de placement immobilier, imposant de se tourner vers d’autres véhicules d’investissement ou d’autres supports immobiliers.
Pourquoi les parts de SCPI ne peuvent pas entrer dans un PEA
Les SCPI sont formellement exclues du PEA en raison de leur statut de société civile fiscalement transparente et des restrictions légales visant les actifs immobiliers exonérés d’impôt sur les bénéfices.
Le plan d’épargne en actions est régi par des critères stricts fixés par le Code monétaire et financier. Le PEA est réservé à l’acquisition d’actions d’entreprises ayant leur siège dans l’Union européenne ou l’Espace économique européen, ainsi qu’aux OPCVM investis à au moins 75 % dans ces titres.
Les SCPI ne remplissent pas ces conditions réglementaires pour deux raisons majeures :
- Leur forme juridique : les SCPI sont des sociétés civiles à capital fixe ou variable, transparentes sur le plan fiscal et non soumises à l’impôt sur les sociétés dans leur fonctionnement standard.
- L’exclusion des actifs immobiliers : depuis la loi de finances pour 2012, les véhicules immobiliers bénéficiant d’un régime d’exonération d’impôt sur les bénéfices, y compris les sociétés foncières cotées (SIIC), sont expressément exclus des nouveaux investissements sur PEA.
Les enveloppes disponibles pour détenir des parts de SCPI
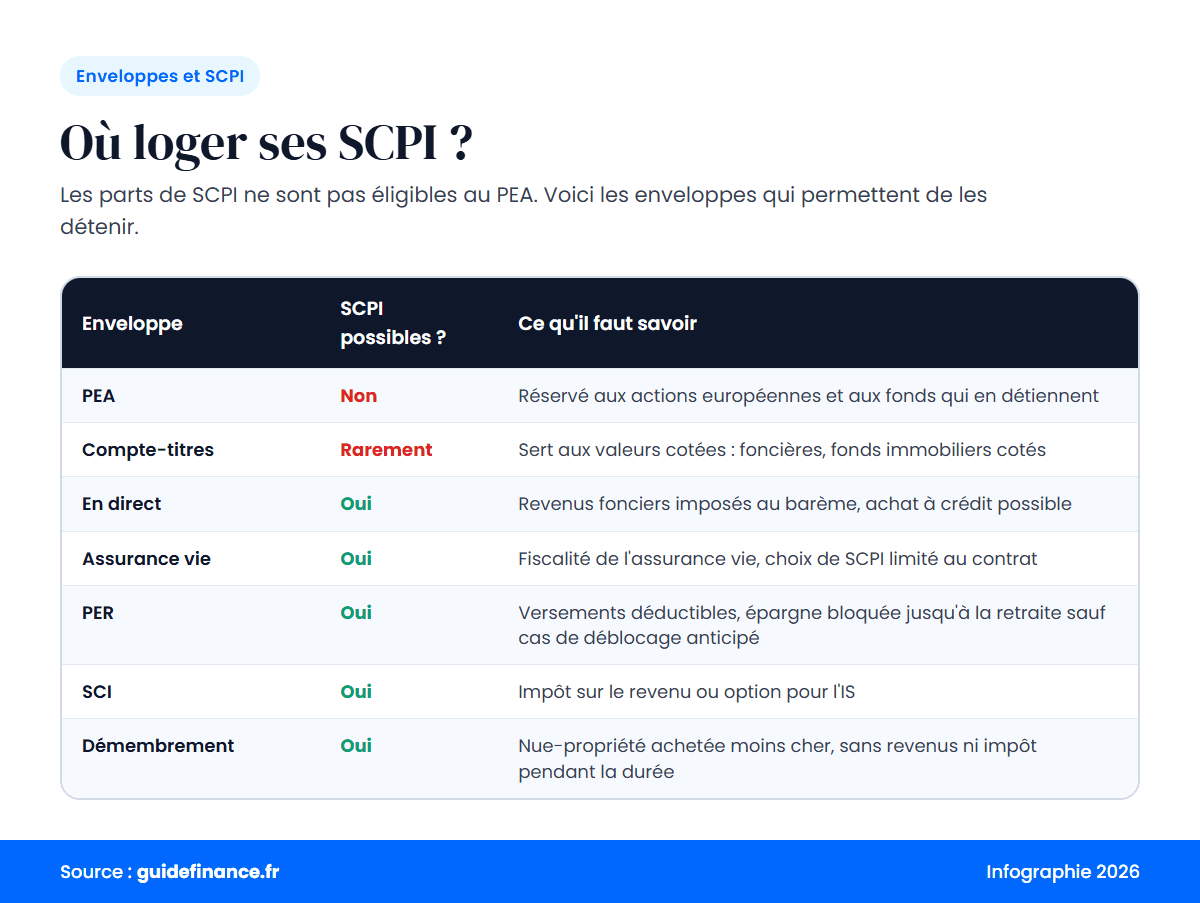
Pour loger des SCPI hors détention directe, l’assurance-vie et le PER offrent une fiscalité différée et une liquidité assurée, tandis que le démembrement supprime toute taxation durant la convention.
L’absence d’accès au PEA n’empêche pas d’investir en SCPI. Plusieurs modes de détention offrent des cadres fiscaux et des niveaux de liquidité différenciés selon les objectifs patrimoniaux.
L’achat en direct en pleine propriété
L’acquisition de parts en direct permet de percevoir directement les revenus distribués par la société de gestion ou de recourir à un crédit immobilier pour créer un effet de levier. Les revenus locatifs relèvent de la fiscalité des revenus fonciers au barème progressif de l’impôt sur le revenu, majoré des prélèvements sociaux de 17,2 %. Cette formule expose l’investisseur aux délais de confrontation du marché secondaire lors de la revente des parts. Investir dans l’immobilier par le biais d’une SCPI en direct reste la formule la plus simple, au prix d’une fiscalité plus lourde.
Le contrat d’assurance-vie
Dans le cadre de l’assurance-vie, l’assureur assure la liquidité des parts de SCPI référencées en unités de compte, réduisant le risque de blocage à la revente. Les loyers versés sont capitalisés au sein du contrat sans frottement fiscal immédiat. En cas de rachat après huit ans, les gains bénéficient d’un abattement annuel de 4 600 euros pour une personne seule ou de 9 200 euros pour un couple, puis du prélèvement forfaitaire unique (PFU) ou du barème progressif. En contrepartie, le contrat applique des frais de gestion annuels sur les unités de compte (généralement entre 0,5 % et 1 %), et certains assureurs ne redistribuent qu’une partie (85 % à 90 %) des dividendes générés par la SCPI.
Le plan d’épargne retraite (PER)
Le PER permet d’intégrer des unités de compte de SCPI tout en bénéficiant de la déductibilité des versements volontaires de l’assiette de l’impôt sur le revenu. Les revenus sont réinvestis dans le plan en franchise d’impôt pendant la phase d’épargne. Au dénouement à la retraite, le capital correspondant aux versements déduits est soumis au barème progressif de l’impôt sur le revenu, tandis que les plus-values sont taxées au prélèvement forfaitaire unique (12,8 % d’impôt plus les prélèvements sociaux). Comme dans l’assurance-vie, l’assureur garantit la liquidité des unités de compte retenues.
Le démembrement temporaire de propriété
L’achat de la nue-propriété temporaire de parts de SCPI neutralise l’imposition sur les revenus pendant toute la durée de la convention, fixée généralement entre 3 et 20 ans. L’acquéreur achète les parts avec une décote sur le prix de souscription (souvent entre 20 % et 40 %). Aucun dividende n’étant perçu durant la période, aucune imposition au titre des revenus fonciers ou des prélèvements sociaux ne s’applique, et les parts n’entrent pas dans l’assiette de l’impôt sur la fortune immobilière (IFI). À l’extinction de l’usufruit, le nu-propriétaire récupère la pleine propriété sans taxation sur le gain mécanique lié au remembrement. Le démembrement sert aussi à transmettre des parts : voir la donation de parts de SCPI.
La société civile immobilière (SCI) à l’impôt sur les sociétés
L’acquisition de parts de SCPI par l’intermédiaire d’une SCI soumise à l’IS permet d’échapper au barème progressif des personnes physiques. Les dividendes nets de frais et d’amortissements éventuels sont taxés au taux réduit de l’IS (15 % jusqu’à 42 500 euros de bénéfice en 2026, puis 25 % au-delà). Les bénéfices conservés dans la société peuvent être réinvestis sans subir la fiscalité personnelle, celle-ci n’intervenant qu’en cas de distribution de dividendes aux associés (PFU à 31,4 % ou option pour le barème).
Le cas du compte-titres ordinaire (CTO)
Le compte-titres ordinaire sert principalement à détenir des valeurs mobilières cotées. L’acquisition de parts de SCPI classiques via un compte-titres reste très marginale et ne modifie pas le régime fiscal de base, qui demeure celui des revenus fonciers. L’intérêt du CTO réside plutôt dans l’accès aux valeurs immobilières négociées sur les marchés financiers (foncières cotées, REITs internationaux ou obligations immobilières), dont les dividendes sont soumis par défaut au PFU de 31,4 %.
Les alternatives immobilières éligibles au PEA et en bourse
Seuls certains ETF immobiliers à réplication synthétique permettent de s’exposer au secteur foncier dans un PEA, les sociétés foncières cotées (SIIC) en étant exclues depuis la loi de finances pour 2012.
Pour s’exposer au secteur de l’immobilier tout en utilisant le cadre fiscal du PEA, deux solutions de substitution existent sur les marchés cotés. Hors bourse, l’OPCI est une autre forme de pierre-papier, comparée dans SCPI ou OPCI : les différences.
Les ETF immobiliers à réplication synthétique
Certains fonds indiciels cotés (ETF) consacrés à l’immobilier européen sont rendus éligibles au PEA grâce à un mécanisme de réplication synthétique via des contrats de swap. Ces instruments, à l’image des trackers répliquant l’indice FTSE EPRA Nareit Europe, détiennent un panier d’actions européennes éligibles au PEA tout en échangeant leur performance financière contre celle de l’indice des foncières cotées. Ils offrent une liquidité boursière continue et des frais de gestion réduits (souvent inférieurs à 0,5 % par an), mais subissent la volatilité des marchés d’actions.
Les foncières cotées (SIIC) : exclues du PEA mais négociables en CTO
Les Sociétés d’Investissement Immobilier Cotées (SIIC) sont des entreprises cotées spécialisées dans la détention et la gestion de parcs immobiliers. Bien qu’exclues du PEA depuis fin 2011, les SIIC restent accessibles sur un compte-titres ordinaire, où leurs distributions sont soumises au PFU de 31,4 % depuis 2026. Contrairement aux parts de SCPI dont la valorisation dépend de l’expertise semestrielle ou annuelle du parc d’immeubles, le cours de bourse d’une SIIC fluctue quotidiennement et peut présenter une décote ou une surcote par rapport à la valeur nette de ses actifs.
Comparatif des modes d’investissement immobilier
Le choix du véhicule d’investissement dépend de l’arbitrage entre la fiscalité des revenus, la garantie de liquidité et les coûts récurrents de gestion.
| Mode de détention | Actifs accessibles | Fiscalité des revenus | Liquidité | Frais spécifiques |
|---|---|---|---|---|
| PEA | ETF immobiliers synthétiques | Exonération d’impôt sur le revenu après 5 ans (prélèvements sociaux de 18,6 % dus lors des retraits depuis 2026) | Quotidienne (marché boursier) | Frais de courtage et frais de gestion de l’ETF (env. 0,3 % à 0,5 % / an) |
| Assurance-vie | Parts de SCPI (unités de compte) | Abattement annuel de 4 600 € / 9 200 € après 8 ans, puis PFU ou barème | Assurée par la compagnie d’assurance | Frais de gestion du contrat (0,5 % à 1 % / an) + décote éventuelle sur les loyers |
| PER | Parts de SCPI (unités de compte) | Déduction à l’entrée ; fiscalisation globale au dénouement (retraite) | Assurée par le gestionnaire du plan | Frais de gestion du PER + frais propres aux unités de compte |
| Direct (pleine propriété) | Parts de SCPI | Revenus fonciers (barème progressif de 0 % à 45 % + 17,2 % de prélèvements sociaux) | Marché secondaire (dépend de la collecte et des demandes de rachat) | Frais de souscription de la SCPI (8 % à 12 % inclus dans le prix de part) |
| Démembrement (nue-propriété) | Parts de SCPI | Absence totale de fiscalité pendant la période de démembrement (pas de revenus perçus) | Faible pendant la durée du démembrement (revente complexe du titre nu) | Prix d’acquisition décoté de 20 % à 40 % selon la durée |
| Compte-Titres Ordinaire (CTO) | SIIC, REITs, ETF immobiliers | Prélèvement forfaitaire unique (PFU) de 31,4 % ou option pour le barème | Quotidienne (marché boursier) | Frais de courtage et droits de garde selon l’établissement financier |
Pour un foyer fiscal soumis aux tranches supérieures du barème de l’impôt sur le revenu, l’assurance-vie, le PER ou le démembrement de propriété permettent d’atténuer le poids de la fiscalité foncière. En revanche, pour un investisseur privilégiant la liquidité quotidienne et une fiscalité allégée sans obligation de détention immobilière physique, l’orientation vers un ETF immobilier au sein du PEA constitue une alternative technique adaptée.
Test des connaissances
Pourquoi les parts de SCPI ne peuvent-elles pas être inscrites sur un PEA ?
- Parce que leur capitalisation minimale est jugée insuffisante par l'AMF
- En raison de leur statut de société civile transparente et des règles d'exclusion des actifs immobiliers
- Uniquement si les biens immobiliers du parc sont situés hors de l'Union européenne
Afficher la réponse
En raison de leur statut de société civile transparente et des règles d'exclusion des actifs immobiliers
Le PEA exige des titres de sociétés soumises à l'impôt sur les sociétés et exclut les structures immobilières bénéficiant d'un régime d'exonération.
Quel instrument financier permet une exposition au secteur immobilier dans le cadre du PEA ?
- Une société foncière cotée (SIIC)
- Un ETF immobilier à réplication synthétique
- Une part de SCPI de rendement diversifiée
Afficher la réponse
Un ETF immobilier à réplication synthétique
La réplication synthétique par contrat de swap permet à l'ETF de détenir des actions éligibles tout en répliquant la performance d'un indice immobilier.
Quel avantage patrimonial présente l'acquisition de parts de SCPI en nue-propriété temporaire ?
- L'absence totale de fiscalité sur les revenus fonciers pendant la durée de la convention
- La possibilité de percevoir des dividendes exonérés de prélèvements sociaux
- La garantie d'un rachat immédiat des parts par la société de gestion
Afficher la réponse
L'absence totale de fiscalité sur les revenus fonciers pendant la durée de la convention
Le nu-propriétaire ne percevant aucun revenu locatif durant le démembrement, aucune imposition au titre des revenus fonciers ni prélèvements sociaux n'est appliquée.
Quelle enveloppe offre une garantie contractuelle de liquidité sur les parts de SCPI ?
- Le compte-titres ordinaire
- La souscription directe en pleine propriété
- Le contrat d'assurance-vie
Afficher la réponse
Le contrat d'assurance-vie
Dans un contrat d'assurance-vie, l'assureur assure la liquidité des parts référencées en unités de compte en cas de demande de rachat.